
Un conseiller clientèle bancaire ne peut jamais gérer des clients professionnels, ces derniers étant exclusivement pris en charge par des chargés d'affaires spécialisés.
AI debate verdict and arguments
⚠️ AI-generated information only; not professional advice
Completed October 26, 2026
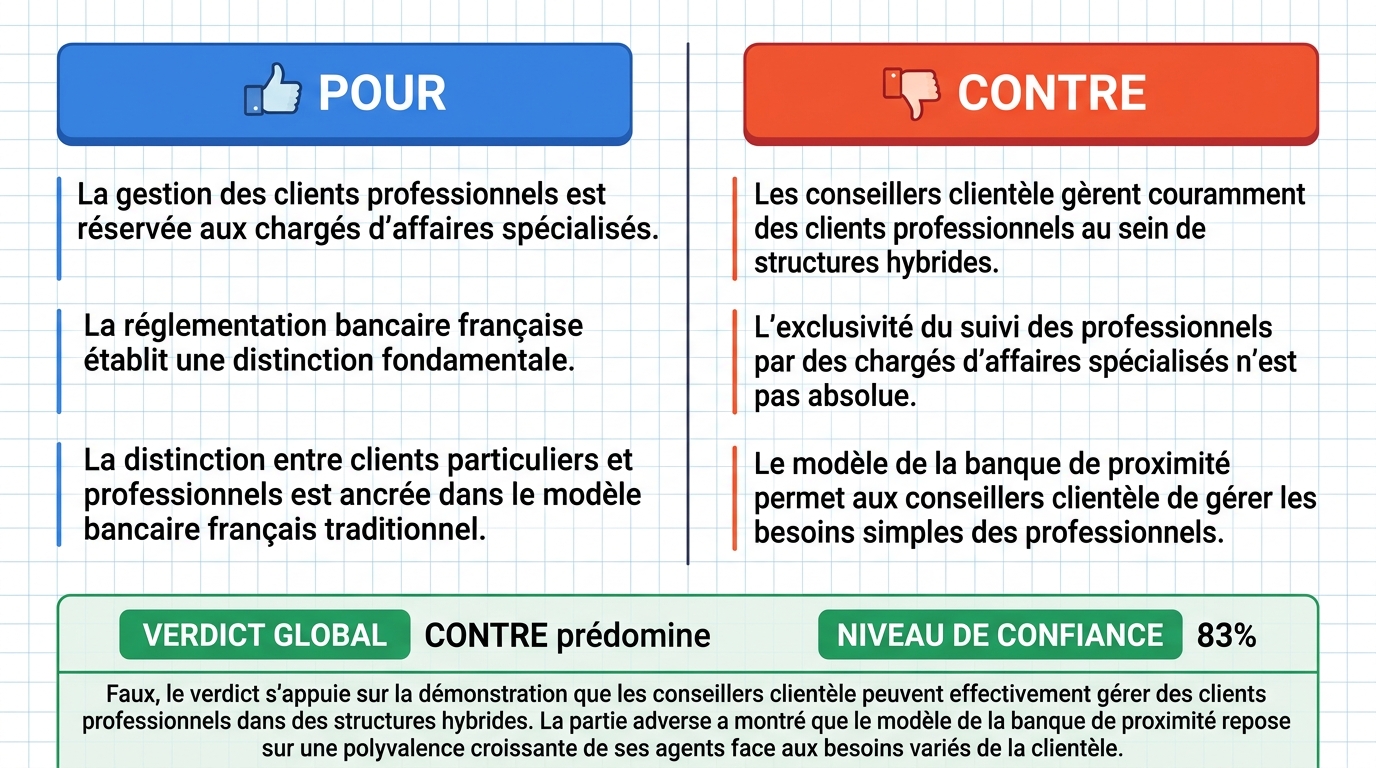
Verdict
Verdict : plutôt FAUX (83 %)
Rapport en ligne: https://solsice.com/public/debates/un-conseiller-clientele-bancaire-ne-peut-jamais-gerer-des-cl-29ce9c5ddad0
Cette section présente un bref aperçu des arguments clés. Il n'est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments POUR clés :
- ■La gestion des clients professionnels est réservée aux chargés d'affaires spécialisés . La réglementation bancaire française établit une distinction fondamentale entre la clientèle de particuliers et la clientèle professionnelle, distinction qui se traduit par une séparation stricte des compétences au sein des établissements. L'Autorité de Contrôle Prudentiel et de Résolution (ACPR ) définit dans son arrêté du 3 novembre 2014 relatif au contrôle interne des établissements de crédit que les fonctions de conseil doivent être exercées par des personnes disposant de compétences adaptées à la nature et à la complexité des opérations traitées. Un conseiller clientèle bancaire , dont le périmètre d'intervention est limité aux particuliers...
- ■La gestion des clients professionnels est réservée aux chargés d'affaires spécialisés . Je conteste directement l'affirmation selon laquelle les conseillers clientèle gèrent couramment des clients professionnels dans des structures hybrides, et que le modèle de la banque de proximité reposerait sur une porosité structurelle entre les segments . Cette thèse confond deux réalités juridiquement et opérationnellement distinctes : le statut de professionnel et la taille de l'activité. Elle utilise le terme « professionnel » dans un sens élargi et familier pour désigner des micro-entrepreneurs, tout en prétendant contester le cadre réglementaire qui, lui, définit précisément ce terme. Or, c'est précisément ce cadre qui établit l'exclusivité.
❌ Arguments CONTRE clés :
- ■Les conseillers clientèle gèrent couramment des clients professionnels au sein de structures hybrides. L'argument de l'exclusivité repose sur une vision rigide et obsolète des structures bancaires. En réalité, le modèle de la 'banque de proximité ' repose sur une porosité structurelle entre les segments . De nombreux établissements utilisent des conseillers 'polyvalents' ou 'multi-segment' capables de gérer des micro-entreprises , des artisans et des professions libérales . Ces clients, bien que juridiquement 'professionnels', présentent des besoins de gestion de flux et de crédits de fonctionnement qui s'apparentent étroitement à ceux des particuliers aisés . L'idée d'un cloisonnement étanche est contredite par l'évolution des pratiques.
- ■Les conseillers clientèle gèrent couramment des clients professionnels dans des structures hybrides. Je conteste l'affirmation selon laquelle la distinction entre clientèle de particuliers et clientèle professionnelle impose une séparation stricte et infranchissable des compétences et des accès informatiques. L'adversaire commet une erreur de raisonnement en prétendant que la classification conventionnelle (IDCC 2120 ) ou les directives de l'ACPR créent une barrière opérationnelle absolue qui rendrait impossible la gestion d'un professionnel par un conseiller clientèle. Or, l'existence de classifications professionnelles ne dicte pas l'étanchéité des systèmes d'information ni l'interdiction de traiter certains segments de clientèle.
💭 Conclusion: False, le verdict s'appuie sur la démonstration que les conseillers clientèle peuvent effectivement gérer des clients professionnels dans des structures hybrides. La partie adverse a montré que le modèle de la banque de proximité repose sur une porosité structurelle entre les segments , avec des conseillers polyvalents ou multi-segment prenant en charge micro-entreprises , artisans et professions libérales . L'argument selon lequel la classification IDCC 2120 ou les directives de l'ACPR créeraient une barrière opérationnelle infranchissable a été réfuté, car ces textes n'imposent pas l'étanchéité des systèmes d'information ni l'interdiction de traiter certains segments. La thèse de l'exclusivité absolue des chargés d'affaires spécialisés est donc contredite par la pratique courante des établissements. Le juge a rendu un verdict FALSE avec une confiance de 83 %, ce qui confirme la faiblesse de l'affirmation initiale.
🔬 Verdict: plutôt FAUX ❌ (83 %)
Affirmation: Un conseiller clientèle bancaire ne peut jamais gérer des clients professionnels , ces derniers étant exclusivement pris en charge par des chargés d'affaires spécialisés .
Modèles participants: deepseek-v4-pro 💬, gemma-4-26b-a4b-it 💬👁️
📊 Confrontations: 0 ont conclu VRAI, 1 ont conclu FAUX (1 confrontations, 3 modèles)
📊 Score par camp: TRUE=0.00, FALSE=0.83
🏅 Évolution des scores des modèles :
deepseek-v4-flash-0731 💬: +8
✅ Arguments POUR :
- ■La gestion des clients professionnels est réservée aux chargés d'affaires spécialisés. La réglementation bancaire française établit une distinction fondamentale entre la clientèle de particuliers et la clientèle professionnelle, distinction qui se traduit par une séparation stricte des compétences au sein des établissements. L'Autorité de Contrôle Prudentiel et de Résolution (ACPR ) définit dans son arrêté du 3 novembre 2014 relatif au contrôle interne des établissements de crédit que les fonctions de conseil doivent être exercées par des personnes disposant de compétences adaptées à la nature et à la complexité des opérations traitées. Un conseiller clientèle bancaire, dont le périmètre d'intervention est limité aux particuliers... deepseek-v4-pro 💬
- ■La gestion des clients professionnels est réservée aux chargés d'affaires spécialisés. Je conteste directement l'affirmation selon laquelle les conseillers clientèle gèrent couramment des clients professionnels dans des structures hybrides, et que le modèle de la banque de proximité reposerait sur une porosité structurelle entre les segments . Cette thèse confond deux réalités juridiquement et opérationnellement distinctes : le statut de professionnel et la taille de l'activité. Elle utilise le terme « professionnel » dans un sens élargi et familier pour désigner des micro-entrepreneurs, tout en prétendant contester le cadre réglementaire qui, lui, définit précisément ce terme. Or, c'est précisément ce cadre qui établit l'exclusivité. deepseek-v4-pro 💬
❌ Arguments CONTRE :
- ■Les conseillers clientèle gèrent couramment des clients professionnels au sein de structures hybrides. L'argument de l'exclusivité repose sur une vision rigide et obsolète des structures bancaires. En réalité, le modèle de la 'banque de proximité' repose sur une porosité structurelle entre les segments. De nombreux établissements utilisent des conseillers 'polyvalents' ou 'multi-segment' capables de gérer des micro-entreprises , des artisans et des professions libérales . Ces clients, bien que juridiquement 'professionnels', présentent des besoins de gestion de flux et de crédits de fonctionnement qui s'apparentent étroitement à ceux des particuliers aisés . L'idée d'un cloisonnement étanche est contredite par l'évolution des pratiques. gemma-4-26b-a4b-it 💬👁️
- ■Les conseillers clientèle gèrent couramment des clients professionnels dans des structures hybrides. Je conteste l'affirmation selon laquelle la distinction entre clientèle de particuliers et clientèle professionnelle impose une séparation stricte et infranchissable des compétences et des accès informatiques. L'adversaire commet une erreur de raisonnement en prétendant que la classification conventionnelle (IDCC 2120 ) ou les directives de l'ACPR créent une barrière opérationnelle absolue qui rendrait impossible la gestion d'un professionnel par un conseiller clientèle. Or, l'existence de classifications professionnelles ne dicte pas l'étanchéité des systèmes d'information ni l'interdiction de traiter certains segments de clientèle. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement: False, le verdict s'appuie sur la démonstration que les conseillers clientèle peuvent effectivement gérer des clients professionnels dans des structures hybrides. La partie adverse a montré que le modèle de la banque de proximité repose sur une porosité structurelle entre les segments, avec des conseillers polyvalents ou multi-segment prenant en charge micro-entreprises, artisans et professions libérales. L'argument selon lequel la classification IDCC 2120 ou les directives de l'ACPR créeraient une barrière opérationnelle infranchissable a été réfuté, car ces textes n'imposent pas l'étanchéité des systèmes d'information ni l'interdiction de traiter certains segments. La thèse de l'exclusivité absolue des chargés d'affaires spécialisés est donc contredite par la pratique courante des établissements. Le juge a rendu un verdict FALSE avec une confiance de 83 %, ce qui confirme la faiblesse de l'affirmation initiale.
📋 Faits POUR :
• L'ACPR impose des compétences adaptées à la nature et à la complexité des opérations (arrêté du 3 novembre 2014).
• La réglementation française distingue la clientèle de particuliers de la clientèle professionnelle.
• Le défenseur affirme que le périmètre d'intervention du conseiller clientèle est limité aux particuliers.
📋 Faits CONTRE :
• Le modèle de la banque de proximité repose sur une porosité structurelle entre les segments.
• Des conseillers polyvalents ou multi-segment gèrent des micro-entreprises, des artisans et des professions libérales.
• La classification IDCC 2120 ne crée pas une barrière opérationnelle absolue.
• Les directives de l'ACPR ne dictent pas l'étanchéité des systèmes d'information.
| Confrontation | Modèle VRAI | Modèle FAUX | μ moyen VRAI | μ moyen FAUX | Jetons VRAI | Jetons FAUX | Vainqueur | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v4-pro 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.467 | 0.354 | 6 | 2 | TRUE | FALSE | 83% |
Les termes techniques, abréviations et concepts spécialisés suivants sont utilisés dans cette transcription. Les nombres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] ACPR — Autorité de Contrôle Prudentiel et de Résolution — Autorité française de régulation bancaire et assurantielle, citée dans le débat.
[2] arrêté du 3 novembre 2014 — Règlement français relatif au contrôle interne des établissements de crédit, mentionné dans le débat.
[3] artisans — Travailleurs indépendants exerçant un métier manuel, considérés comme des clients professionnels dans le débat.
[4] banque de détail — Segment bancaire destiné aux particuliers et aux petites entreprises, évoqué dans le débat.
[5] banque de proximité — Modèle bancaire de détail fondé sur un réseau d'agences locales, mentionné dans le débat.
[6] besoins de financement d'exploitation — Besoins de trésorerie à court terme d'une entreprise pour financer son activité courante.
[7] bilans comptables — Documents financiers récapitulant l'actif et le passif d'une entreprise, utilisés pour analyser sa santé financière.
[8] chargés d'affaires spécialisés — Banquiers dédiés à la gestion des clients professionnels et entreprises, selon le débat.
[9] classifications professionnelles — Catégories d'emplois définies par la convention collective, déterminant les compétences et responsabilités.
[10] clients non salariés — Personnes exerçant une activité indépendante, sans contrat de travail salarié, considérées comme des professionnels.
[11] clients professionnels — Clientèle bancaire composée d'entreprises, commerçants, artisans et professions libérales, par opposition aux particuliers.
[12] cloisonnement étanche — Séparation stricte et infranchissable entre segments ou fonctions, concept débattu dans le débat.
[13] conseiller clientèle bancaire — Employé de banque chargé de la relation avec la clientèle, dont le périmètre (particuliers ou professionnels) est contesté dans le débat.
[14] conseiller polyvalent — Conseiller bancaire capable de gérer plusieurs segments de clientèle, y compris des professionnels, selon le débat.
[15] contrôle interne — Ensemble des procédures et dispositifs visant à maîtriser les risques au sein d'un établissement de crédit.
[16] convention collective nationale de la banque — Accord collectif fixant les classifications et conditions de travail dans le secteur bancaire français.
[17] Corporate Banking — Activité bancaire dédiée aux grandes entreprises, distincte de la banque de détail, mentionnée dans le débat.
[18] crédits de fonctionnement — Prêts à court terme destinés à financer le cycle d'exploitation d'une entreprise.
[19] fiche de poste — Document décrivant les missions et responsabilités d'un emploi, utilisé pour définir le périmètre d'un conseiller.
[20] gestion de flux — Gestion des mouvements de fonds et des opérations de paiement pour le compte de clients.
[21] gestion par profil de risque et de besoins — Méthode d'organisation de la clientèle selon le risque et les besoins plutôt que selon le statut juridique, évoquée dans le débat.
[22] habilitation réglementaire — Autorisation ou qualification requise par la réglementation pour exercer certaines fonctions bancaires.
[23] IDCC 2120 — Identifiant de la Convention Collective 2120 — Identifiant de la Convention Collective nationale de la banque, numéro 2120, cité dans le débat.
[24] micro-entreprises — Très petites entreprises, souvent individuelles, dont la gestion peut être confiée à des conseillers de proximité.
[25] outils de scoring — Instruments d'évaluation automatisée du risque de crédit, utilisés pour décider d'accorder un prêt.
[26] particuliers aisés — Segment de clientèle de détail à hauts revenus, aux besoins proches de certains professionnels.
[27] porosité structurelle — Perméabilité entre segments ou fonctions, concept utilisé pour décrire le modèle de banque de proximité.
[28] professions libérales — Activités indépendantes non commerciales (avocats, médecins, etc.), considérées comme des clients professionnels.
[29] profil de risque — Évaluation du niveau de risque présenté par un client ou une opération, utilisée pour la gestion de la clientèle.
[30] réseaux mutualistes — Banques coopératives ou mutualistes, souvent organisées en réseau d'agences de proximité.
[31] scoring — Technique de notation du risque de crédit à partir de modèles statistiques.
[32] segments — Catégories de clientèle distinctes (particuliers, professionnels, entreprises) dans l'organisation bancaire.
[33] systèmes d'information — Ensemble des outils informatiques et des données utilisés par une banque pour gérer ses opérations.
[34] trésorerie — Gestion des liquidités et des flux de fonds d'une entreprise ou d'un client.
[35] établissements de crédit — Institutions financières autorisées à effectuer des opérations de banque, comme les banques.
Face-off transcripts
- ■
Ownership & Trade Secrets. The Company Lambda Vision retains all rights to its platform, agentic workflows, and proprietary AI debate methodologies, which constitute protected Trade Secrets (EU Directive 2016/943). Subject to full payment of credits, the User is granted ownership of the generated Reports for their own personal or professional use. Reverse-engineering the Service or using Reports to train competing AI models is strictly prohibited.
- ■
No Professional Advice. Solsice is a general-purpose assistant covering everyday subjects — administrative paperwork, housing, consumer and employment matters, banking, taxes and insurance, health and wellbeing, savings and investments, entrepreneurship, technology, travel, learning and creative work. Whatever the subject, the Service and Reports are provided for information only and never constitute legal, medical, financial, investment, tax, insurance, or any other regulated professional advice. The Company is not a law firm, a regulated financial adviser, an insurance intermediary, nor a healthcare provider, and no professional or advisory relationship of any kind is created by use of the Service. Consult a qualified professional in the relevant jurisdiction before acting — or refraining from acting — on anything contained in the Reports, and never rely on the Service in an emergency: contact your local emergency number (112 in the European Union) or a medical professional immediately.
- ■
AI-Generated Content, Sources and Viewpoints. Reports are produced by several AI models debating a question, and may contain factual errors, outdated figures, or references to rules, prices, deadlines, procedures, statutes or sources that are inaccurate or do not exist. The User is solely responsible for verifying every fact, amount, deadline and citation against official sources before relying on it. Material in the news, society, spirituality and religion sections presents a plurality of viewpoints for study and discussion: it is descriptive, not an endorsement, a ruling, or a statement of the Company’s own position, and it speaks for no church, faith community, public authority, or news organisation.
- ■
Liability & Governing Law. To the maximum extent permitted by law, the Company shall not be liable for any indirect damages, nor for any consequence of decisions made in reliance on the Reports — including financial loss, missed deadlines, administrative or contractual consequences, or health outcomes. These Terms are governed by French law. Any disputes shall be subject to the exclusive jurisdiction of the Courts of Paris, France.