
Les propositions de David Lisnard, notamment la réforme du PEA, entraîneront une augmentation significative de l'investissement boursier des Français avant les élections de 2027.
AI debate verdict and arguments
⚠️ AI-generated information only; not professional advice
Completed October 8, 2026
Verdict
Verdict : plutôt FAUX (83 %)
Cette section présente un bref aperçu des arguments clés. Il n'est pas nécessaire de lire le rapport détaillé ci-dessous.
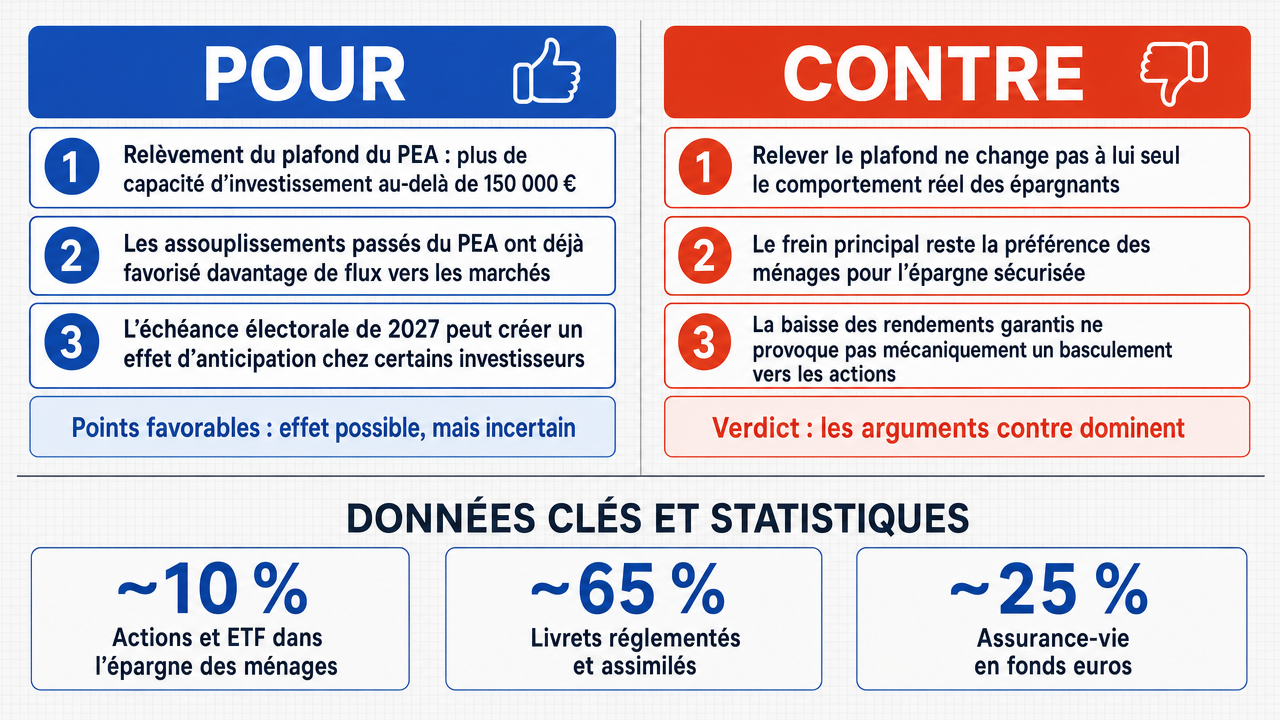
✅ Arguments POUR clés :
- ■La réforme du PEA vise à lever les freins actuels en augmentant le plafond de versement (aujourd'hui fixé à 150 000 euros) et en simplifiant les règles de sortie, ce qui rendrait le véhicule plus attractif et liquide pour les épargnants français.
- ■L'observation historique montre que chaque libéralisation du PEA a effectivement entraîné une accélération des flux ; par exemple, l'ouverture aux ETF en 2019 a provoqué une nette augmentation des versements .
- ■Le calendrier électoral de 2027 et la médiatisation de la proposition créent une impulsion politique concrète, les marchés et investisseurs anticipant régulièrement les changements réglementaires probables.
❌ Arguments CONTRE clés :
- ■L'argument en faveur de la réforme repose sur une confusion entre la capacité technique d'un produit et le comportement réel des épargnants : augmenter le plafond du PEA est une modification de la forme qui ne garantit en rien un changement de substance (l'intention d'épargner en bourse).
- ■Le problème structurel de l'épargne française n'est pas le plafond du PEA mais la structure même de l'épargne de précaution des ménages , qui privilégie la sécurité et la liquidité .
- ■L'idée que la baisse des rendements des livrets pousserait mécaniquement les capitaux vers la bourse est une hypothèse auxiliaire ad hoc qui ne fournit aucun mécanisme de transmission vérifiable entre ces deux phénomènes.
💭 Conclusion: False : le débat n'a pas permis d'établir que les propositions de David Lisnard entraîneront une augmentation significative de l'investissement boursier des Français. La partie opposante a démontré de manière plus convaincante que la modification technique du PEA (plafond, règles de sortie) ne constitue qu'un changement de forme et non de substance, le véritable obstacle résidant dans la structure profonde de l'épargne de précaution des ménages français — les livrets représentant environ 65% de leur épargne et seulement 10% pour les actions et ETF . L'argument pro selon lequel les libéralisations passées ont systématiquement accéléré les flux repose sur une généralisation abusive qui n'est pas étayée par les données présentées. De plus, le mécanisme de transmission entre la baisse des rendements des livrets et l'entrée de nouveaux capitaux en bourse n'a jamais été démontré de façon vérifiable à partir des éléments disponibles.
🔬 Verdict: plutôt FAUX ❌ (83 %)
Affirmation: Les propositions de David Lisnard, notamment la réforme du PEA , entraîneront une augmentation significative de l'investissement boursier des Français avant les élections de 2027.
Modèles participants: deepseek-v3.2 💬, gemma-4-26b-a4b-it 💬👁️
📊 Confrontations: 0 ont conclu VRAI, 1 ont conclu FAUX (1 confrontations, 3 modèles)
📊 Score par camp: TRUE=0.00, FALSE=0.83
🏅 Évolution des scores des modèles :
minimax-m3 💬👁️: +8
✅ Arguments POUR :
- ■La réforme du PEA vise à lever les freins actuels en augmentant le plafond de versement (aujourd'hui fixé à 150 000 euros) et en simplifiant les règles de sortie, ce qui rendrait le véhicule plus attractif et liquide pour les épargnants français. deepseek-v3.2 💬
- ■L'observation historique montre que chaque libéralisation du PEA a effectivement entraîné une accélération des flux ; par exemple, l'ouverture aux ETF en 2019 a provoqué une nette augmentation des versements . deepseek-v3.2 💬
- ■Le calendrier électoral de 2027 et la médiatisation de la proposition créent une impulsion politique concrète, les marchés et investisseurs anticipant régulièrement les changements réglementaires probables. deepseek-v3.2 💬
- ■Les facteurs macroéconomiques actuels, tels que l'inflation et la faiblesse des rendements des livrets réglementés, agissent comme des facteurs de 'push' rendant l'alternative boursière plus attractive si le véhicule est amélioré. deepseek-v3.2 💬
❌ Arguments CONTRE :
- ■L'argument en faveur de la réforme repose sur une confusion entre la capacité technique d'un produit et le comportement réel des épargnants : augmenter le plafond du PEA est une modification de la forme qui ne garantit en rien un changement de substance (l'intention d'épargner en bourse). gemma-4-26b-a4b-it 💬👁️
- ■Le problème structurel de l'épargne française n'est pas le plafond du PEA mais la structure même de l'épargne de précaution des ménages , qui privilégie la sécurité et la liquidité . gemma-4-26b-a4b-it 💬👁️
- ■L'idée que la baisse des rendements des livrets pousserait mécaniquement les capitaux vers la bourse est une hypothèse auxiliaire ad hoc qui ne fournit aucun mécanisme de transmission vérifiable entre ces deux phénomènes. gemma-4-26b-a4b-it 💬👁️
- ■La généralisation selon laquelle toute libéralisation entraîne 'systématiquement' une hausse des flux est abusive et ignore les contraintes de capacité financière réelles des ménages français. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement: False : le débat n'a pas permis d'établir que les propositions de David Lisnard entraîneront une augmentation significative de l'investissement boursier des Français. La partie opposante a démontré de manière plus convaincante que la modification technique du PEA (plafond, règles de sortie) ne constitue qu'un changement de forme et non de substance, le véritable obstacle résidant dans la structure profonde de l'épargne de précaution des ménages français — les livrets représentant environ 65% de leur épargne et seulement 10% pour les actions et ETF. L'argument pro selon lequel les libéralisations passées ont systématiquement accéléré les flux repose sur une généralisation abusive qui n'est pas étayée par les données présentées. De plus, le mécanisme de transmission entre la baisse des rendements des livrets et l'entrée de nouveaux capitaux en bourse n'a jamais été démontré de façon vérifiable à partir des éléments disponibles.
📋 Faits POUR :
• Les encours du PEA ont dépassé les 200 milliards d'euros, signe d'un appétit croissant des investisseurs français pour ce produit
• L'environnement de marché et les tendances actuelles des investisseurs français constituent déjà un terrain favorable à une réforme du PEA
📋 Faits CONTRE :
• Le problème structurel de l'épargne française réside dans la préférence marquée des ménages pour l'épargne de précaution, les livrets représentant environ 65% de leur épargne contre seulement 10% pour les actions et ETF
• Aucune preuve vérifiable n'a été fournie d'un mécanisme de transmission entre la baisse des taux des livrets et l'augmentation des flux vers le PEA
• La modification du plafond du PEA ne change pas la capacité financière réelle des ménages à investir en actions
| Confrontation | Modèle VRAI | Modèle FAUX | μ moyen VRAI | μ moyen FAUX | Jetons VRAI | Jetons FAUX | Vainqueur | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v3.2 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.311 | 0.351 | 12 | 3 | FALSE | FALSE | 83% |
Les termes techniques, abréviations et concepts spécialisés suivants sont utilisés dans cette transcription. Les nombres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] Assurance-vie — Contrat d'épargne à long terme souscrit auprès d'un assureur, offrant une garantie en capital (pour les fonds euros) et une fiscalité avantageuse après une certaine durée de détention.
[2] Calendrier électoral — Échéancier des scrutins prévus, susceptible d'influencer l'adoption de réformes selon le contexte politique et les promesses de campagne.
[3] Capital garanti — Engagement de l'assureur ou de l'établissement financier à restituer au moins le montant initialement investi, indépendamment de l'évolution des marchés.
[4] Catalyseur — Facteur ou événement déclencheur qui accélère ou amplifie un mouvement, ici utilisé pour désigner un élément susceptible de provoquer une réallocation de l'épargne vers les actions.
[5] Compte-titres — Compte permettant de détenir et d'opérer des valeurs mobilières (actions, obligations, ETF) en dehors d'un cadre fiscal avantageux comme le PEA ou l'assurance-vie.
[6] Effet d'anticipation — Comportement des agents économiques qui ajustent leurs décisions présentes en fonction de changements réglementaires ou fiscaux attendus.
[7] En cours — Encours — Montant total des actifs gérés ou détenus à un instant donné, souvent utilisé pour mesurer la taille d'un marché ou d'un produit d'épargne.
[8] Enveloppe (fiscale) — Enveloppe fiscale — Cadre juridique (PEA, assurance-vie, etc.) dans lequel les placements bénéficient d'un régime fiscal spécifique, notamment en matière d'exonération ou de report d'impôt.
[9] ETF — Exchange-Traded Fund (fonds négocié en bourse) — Fonds d'investissement coté en bourse dont l'objectif est de répliquer la performance d'un indice, négocié en continu comme une action.
[10] Flux — Flux de capitaux — Mouvements d'argent entrants ou sortants d'un produit ou d'un marché, utilisés pour mesurer la dynamique de collecte ou de décollecte.
[11] Fonds euros — Fonds en euros — Support d'investissement de l'assurance-vie garantissant le capital et offrant un rendement annuel régulier, adossé principalement à des obligations.
[12] Friction à l'entrée — Ensemble des obstacles (complexité administrative, contraintes réglementaires, coûts) qui dissuadent les investisseurs d'accéder à un produit financier.
[13] Hypothèse ad hoc — Hypothèse auxiliaire introduite spécifiquement pour sauver une théorie d'une réfutation, sans être indépendamment testée.
[14] Inflation — Hausse générale et durable du niveau des prix, qui érode le pouvoir d'achat et le rendement réel des placements.
[15] Investissement boursier — Achat de titres cotés (actions, ETF, etc.) sur un marché financier dans l'espoir d'un rendement ou d'une plus-value à long terme.
[16] LDD — Livret de Développement Durable — Livret réglementé dont les fonds sont destinés au financement de projets environnementaux et de développement durable, à taux et fiscalité avantageux.
[17] LEP — Livret d'Épargne Populaire — Livlet réglementé réservé aux personnes à revenus modestes, offrant un taux d'intérêt supérieur au Livret A et une rémunération exonérée d'impôt.
[18] Libéralisation — Libéralisation (d'un produit d'épargne) — Assouplissement des règles encadrant un produit financier (plafonds, éligibilité, sortie) visant à élargir son attractivité et son utilisation.
[19] Liquidité — Caractéristique d'un placement permettant d'être converti rapidement en espèces sans perte significative de valeur.
[20] Livrets (A, LDD, LEP) — Livrets réglementés — Comptes d'épargne à taux réglementé et défiscalisé, considérés comme placements de précaution à liquidité immédiate.
[21] Mécanisme de transmission — Processus par lequel un choc ou une politique économique se propage à l'économie réelle ou aux comportements des agents.
[22] Ménages — Ensemble des personnes physiques partageant un même logement et mettant en commun leurs ressources, unité statistique de base de l'analyse économique.
[23] PEA — Plan d'Épargne en Actions — Enveloppe fiscale française permettant d'investir en actions européennes avec exonération d'impôt sur le revenu sur les plus-values après 5 ans, sous réserve d'un plafond de versement.
[24] Plafond de versement — Montant maximal pouvant être déposé sur un produit d'épargne donné (fixé à 150 000 euros pour le PEA au moment du débat).
[25] Push factors — Push factors (facteurs de poussée) — Facteurs macroéconomiques (inflation, faiblesse des taux, rendements décevants) qui poussent les épargnants à se reporter vers des placements alternatifs.
[26] Rattrapage — Rattrapage (économique) — Processus par lequel un pays ou un marché comble son retard de développement ou de structuration par rapport à des pairs de référence.
[27] Recherche de rendement — Recherche de rendement (search for yield) — Comportement des investisseurs qui, face à des taux d'intérêt bas, prennent davantage de risques pour obtenir un meilleur rendement sur leurs placements.
[28] Rendement — Rentabilité d'un placement, exprimée en pourcentage du capital investi, incluant intérêts, dividendes et plus-values.
[29] Risque de perte en capital — Risque que la valeur d'un placement devienne inférieure au montant initialement investi, caractéristique des actions et ETF.
[30] Sortie (en capital) — Sortie en capital — Modalité de retrait des fonds d'un produit d'épargne sous forme de capital, par opposition à une sortie en rente.
[31] Synergie — Combinaison d'effets dont l'impact global est supérieur à la somme des effets individuels, invoquée ici entre réforme technique, impulsion politique et contexte macroéconomique.
[32] Taux — Taux d'intérêt — Pourcentage appliqué à un capital emprunté ou prêté, déterminant le coût du crédit ou la rémunération d'un placement.
[33] Versements — Sommes déposées par l'épargnant sur un produit d'épargne, distinctes des plus-values ou intérêts générés.
[34] Élasticité — Mesure de la sensibilité d'une variable (par exemple la demande d'actions) à une variation d'un autre facteur (conditions d'accès, rendement, réglementation).
[35] Épargnants — Particuliers ou ménages qui mettent de côté une partie de leurs revenus plutôt que de les consommer immédiatement.
[36] Épargne de précaution — Épargne constituée par les ménages pour faire face à des dépenses imprévues ou à une baisse de revenus, généralement placée sur des supports liquides et peu risqués.
Les tableaux de données financières suivants ont été cités au cours des échanges du débat :
| Type d'épargne | Part estimée de l'épargne des ménages | Caractéristique principale |
|---|---|---|
| Livrets (A, LDD, LEP) | ~65% | Liquidité immédiate / Risque nul |
| Assurance-vie (Fonds euros) | ~25% | Capital garanti / Rendement faible |
| Actions et ETF (via PEA/Compte-titres) | ~10% | Risque de perte en capital |
Legend: Répartition approximative de l'épargne des ménages en France. Les chiffres soulignent la prédominance de l'épargne sécurisée face aux actifs risqués.
Face-off transcripts
- ■
Ownership & Trade Secrets. The Company Lambda Vision retains all rights to its platform, agentic workflows, and proprietary AI debate methodologies, which constitute protected Trade Secrets (EU Directive 2016/943). Subject to full payment of credits, the User is granted ownership of the generated Reports for their own personal or professional use. Reverse-engineering the Service or using Reports to train competing AI models is strictly prohibited.
- ■
No Professional Advice. Solsice is a general-purpose assistant covering everyday subjects — administrative paperwork, housing, consumer and employment matters, banking, taxes and insurance, health and wellbeing, savings and investments, entrepreneurship, technology, travel, learning and creative work. Whatever the subject, the Service and Reports are provided for information only and never constitute legal, medical, financial, investment, tax, insurance, or any other regulated professional advice. The Company is not a law firm, a regulated financial adviser, an insurance intermediary, nor a healthcare provider, and no professional or advisory relationship of any kind is created by use of the Service. Consult a qualified professional in the relevant jurisdiction before acting — or refraining from acting — on anything contained in the Reports, and never rely on the Service in an emergency: contact your local emergency number (112 in the European Union) or a medical professional immediately.
- ■
AI-Generated Content, Sources and Viewpoints. Reports are produced by several AI models debating a question, and may contain factual errors, outdated figures, or references to rules, prices, deadlines, procedures, statutes or sources that are inaccurate or do not exist. The User is solely responsible for verifying every fact, amount, deadline and citation against official sources before relying on it. Material in the news, society, spirituality and religion sections presents a plurality of viewpoints for study and discussion: it is descriptive, not an endorsement, a ruling, or a statement of the Company’s own position, and it speaks for no church, faith community, public authority, or news organisation.
- ■
Liability & Governing Law. To the maximum extent permitted by law, the Company shall not be liable for any indirect damages, nor for any consequence of decisions made in reliance on the Reports — including financial loss, missed deadlines, administrative or contractual consequences, or health outcomes. These Terms are governed by French law. Any disputes shall be subject to the exclusive jurisdiction of the Courts of Paris, France.