
Les moins-values sur les opérations de cryptomonnaies en France pourront être reportées sur 2036 pour compenser de futurs gains.
AI debate verdict and arguments
⚠️ AI-generated information only; not professional advice
Completed October 11, 2026
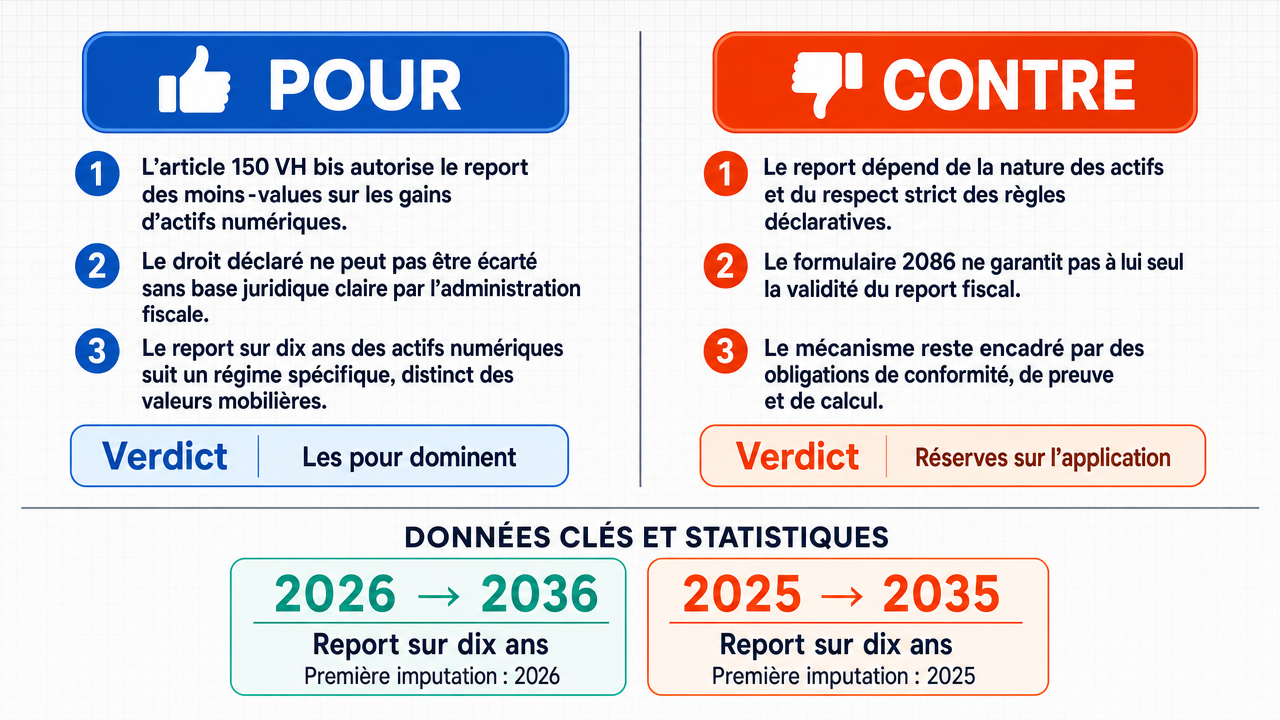
Verdict
Verdict : plutôt VRAI (65 %)
Cette section présente un bref aperçu des arguments clés. Il n'est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments POUR clés :
- ■L'article 150 VH bis du Code Général des Impôts permet effectivement le report des moins-values réalisées sur les cessions d'actifs numériques sur les plus-values de même nature au cours des dix années suivant la réalisation de la moins-value , ce qui permet à une moins-value réalisée en 2026 d'être reportée jusqu'en 2036.
- ■Le principe de sécurité juridique et la jurisprudence constante du Conseil d'État imposent que l'administration fiscale ne puisse pas remettre en cause un droit acquis , comme un report de moins-value , pour un simple vice de forme dans la déclaration, sauf en cas de fraude caractérisée .
- ■Cette règle de report sur dix ans est propre aux actifs numériques et n'est pas soumise aux mêmes conditions restrictives que celles applicables aux valeurs mobilières traditionnelles, ce qui en fait un mécanisme spécifique favorable aux investisseurs crypto.
❌ Arguments CONTRE clés :
- ■Le report des moins-values sur dix ans est strictement conditionné par la nature des actifs et la conformité des déclarations ; si une opération ne respecte pas scrupuleusement les modalités de déclaration prévues par l'article 150 VH bis du CGI , le droit au report peut être remis en cause lors d'un contrôle fiscal .
- ■L'utilisation du formulaire 2086 n'est qu'un instrument de collecte qui ne préjuge en rien de la validité du report ; l'administration fiscale exerce un pouvoir de contrôle sur la substance même des opérations déclarées et peut remettre en cause le report en cas d'incohérence.
- ■Le droit au report n'est pas une garantie automatique ou inconditionnelle, mais un mécanisme strictement encadré par des obligations de conformité déclarative, une stabilité de la qualification des actifs et une résistance aux évolutions législatives futures.
💭 Conclusion: True : l'affirmation est juridiquement fondée en droit positif français. L'article 150 VH bis du Code Général des Impôts établit clairement un mécanisme de report des moins-values sur cessions d'actifs numériques sur une durée de dix ans, ce qui permet effectivement à une moins-value réalisée en 2026 d'être imputée jusqu'en 2036. La partie adverse a soulevé des objections pertinentes concernant les conditions de conformité déclarative et l'instabilité potentielle du régime fiscal, mais ces arguments portent sur les conditions pratiques d'application du droit plutôt que sur son existence même. Le principe de sécurité juridique et la protection des droits acquis par la jurisprudence du Conseil d'État renforcent la solidité de cette règle de report. Toutefois, la confiance modérée reflète les réserves légitimes exprimées quant aux conditions de mise en œuvre effective et aux risques de réformes législatives futures.
🔬 Verdict: plutôt VRAI ✅ (65 %)
Affirmation: Les moins-values sur les opérations de cryptomonnaies en France pourront être reportées sur 2036 pour compenser de futurs gains.
Modèles participants: deepseek-v3.2 💬, gemma-4-26b-a4b-it 💬👁️
📊 Confrontations: 1 ont conclu VRAI, 0 ont conclu FAUX (1 confrontations, 3 modèles)
📊 Score par camp: TRUE=0.65, FALSE=0.00
🏅 Évolution des scores des modèles :
minimax-m3 💬👁️: +6
✅ Arguments POUR :
- ■L'article 150 VH bis du Code Général des Impôts permet effectivement le report des moins-values réalisées sur les cessions d'actifs numériques sur les plus-values de même nature au cours des dix années suivant la réalisation de la moins-value , ce qui permet à une moins-value réalisée en 2026 d'être reportée jusqu'en 2036. deepseek-v3.2 💬
- ■Le principe de sécurité juridique et la jurisprudence constante du Conseil d'État imposent que l'administration fiscale ne puisse pas remettre en cause un droit acquis , comme un report de moins-value, pour un simple vice de forme dans la déclaration, sauf en cas de fraude caractérisée . deepseek-v3.2 💬
- ■Cette règle de report sur dix ans est propre aux actifs numériques et n'est pas soumise aux mêmes conditions restrictives que celles applicables aux valeurs mobilières traditionnelles, ce qui en fait un mécanisme spécifique favorable aux investisseurs crypto. deepseek-v3.2 💬
- ■L'assertion doit se lire comme une possibilité juridique ouverte par le droit fiscal français en vigueur : en droit positif , l'imputation d'une moins-value nette de cession d'actifs numériques sur les gains de même nature réalisés au cours des dix années suivantes est clairement autorisée. deepseek-v3.2 💬
❌ Arguments CONTRE :
- ■Le report des moins-values sur dix ans est strictement conditionné par la nature des actifs et la conformité des déclarations ; si une opération ne respecte pas scrupuleusement les modalités de déclaration prévues par l'article 150 VH bis du CGI , le droit au report peut être remis en cause lors d'un contrôle fiscal . gemma-4-26b-a4b-it 💬👁️
- ■L'utilisation du formulaire 2086 n'est qu'un instrument de collecte qui ne préjuge en rien de la validité du report ; l'administration fiscale exerce un pouvoir de contrôle sur la substance même des opérations déclarées et peut remettre en cause le report en cas d'incohérence. gemma-4-26b-a4b-it 💬👁️
- ■Le droit au report n'est pas une garantie automatique ou inconditionnelle, mais un mécanisme strictement encadré par des obligations de conformité déclarative, une stabilité de la qualification des actifs et une résistance aux évolutions législatives futures. gemma-4-26b-a4b-it 💬👁️
- ■L'existence d'une règle de droit (l'article 150 VH bis du CGI) ne signifie pas que son application est certaine pour chaque investisseur, car la qualification juridique des actifs numériques peut évoluer et les réformes législatives peuvent modifier le régime fiscal applicable. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement: True : l'affirmation est juridiquement fondée en droit positif français. L'article 150 VH bis du Code Général des Impôts établit clairement un mécanisme de report des moins-values sur cessions d'actifs numériques sur une durée de dix ans, ce qui permet effectivement à une moins-value réalisée en 2026 d'être imputée jusqu'en 2036. La partie adverse a soulevé des objections pertinentes concernant les conditions de conformité déclarative et l'instabilité potentielle du régime fiscal, mais ces arguments portent sur les conditions pratiques d'application du droit plutôt que sur son existence même. Le principe de sécurité juridique et la protection des droits acquis par la jurisprudence du Conseil d'État renforcent la solidité de cette règle de report. Toutefois, la confiance modérée reflète les réserves légitimes exprimées quant aux conditions de mise en œuvre effective et aux risques de réformes législatives futures.
📋 Faits POUR :
• L'article 150 VH bis du Code Général des Impôts permet le report des moins-values sur actifs numériques sur les plus-values de même nature réalisées au cours des dix années suivantes.
• Une moins-value réalisée en 2026 peut juridiquement être utilisée jusqu'en 2036 selon le droit fiscal français en vigueur.
• Le Conseil d'État protège les droits acquis en matière de report de moins-values contre les vices de forme, sauf en cas de mauvaise foi.
📋 Faits CONTRE :
• Le droit au report est strictement conditionné par la conformité aux modalités de déclaration prévues par l'article 150 VH bis du CGI.
• L'administration fiscale peut exercer un contrôle sur la substance des opérations déclarées et remettre en cause le report en cas d'incohérence.
• Le régime fiscal des actifs numériques reste susceptible d'évoluer en raison de réformes législatives potentielles.
| Confrontation | Modèle VRAI | Modèle FAUX | μ moyen VRAI | μ moyen FAUX | Jetons VRAI | Jetons FAUX | Vainqueur | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v3.2 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.585 | 0.407 | 12 | 3 | TRUE | TRUE | 65% |
Les termes techniques, abréviations et concepts spécialisés suivants sont utilisés dans cette transcription. Les nombres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] Actifs numériques — Actifs représentés sous forme numérique, notamment les cryptomonnaies et les jetons (tokens), soumis à un régime fiscal spécifique en France sous l'article 150 VH bis du CGI.
[2] Administration fiscale — Organisme public chargé de l'application et du recouvrement des impôts, disposant d'un pouvoir de contrôle et de redressement sur les déclarations des contribuables.
[3] Article 150 VH bis — Article 150 VH bis du Code Général des Impôts — Article du Code Général des Impôts français régissant spécifiquement l'imposition des plus-values et moins-values sur cessions d'actifs numériques, prévoyant notamment un mécanisme de report sur dix ans.
[4] Cession — Transfert de propriété d'un actif, générant éventuellement une plus-value ou une moins-value imposable selon la différence entre le prix de cession et le prix de revient.
[5] CGI — Code Général des Impôts — Recueil principal du droit fiscal français codifiant l'ensemble des règles relatives à l'imposition des personnes physiques et morales.
[6] Conseil d'État — Juridiction administrative suprême en France, dont la jurisprudence fait autorité en matière de droit fiscal et administratif, notamment sur les questions de sécurité juridique et de droits acquis.
[7] Contrôle fiscal — Vérification par l'administration fiscale de la conformité des déclarations et du calcul des impôts dus par un contribuable, pouvant aboutir à un redressement.
[8] Cryptomonnaies — Monnaies virtuelles utilisant la cryptographie et la technologie blockchain pour sécuriser les transactions, qualifiées d'actifs numériques en droit fiscal français.
[9] Droit acquis — Droit définitivement constitué que le législateur ne peut remettre en cause sans indemnisation, selon la jurisprudence du Conseil d'État en matière fiscale.
[10] Droit au report — Faculté pour un contribuable d'imputer une moins-value sur les plus-values de même nature réalisées au cours des années suivantes, dans la limite prévue par la loi.
[11] Droit positif — Ensemble des règles juridiques effectivement en vigueur à un moment donné dans un État, par opposition au droit naturel ou au droit prospectif.
[12] Formulaire 2086 — Déclaration annuelle des plus-values et moins-values de cessions d'actifs numériques, obligatoire pour permettre l'imputation et le report des moins-values selon l'article 150 VH bis du CGI.
[13] Fraude caractérisée — Infraction fiscale intentionnelle avérée, distincte du simple vice de forme, pouvant justifier la remise en cause d'un droit au report par l'administration fiscale.
[14] Imputation — Mécanisme fiscal permettant de compenser une moins-value avec une plus-value de même nature pour réduire le montant de l'impôt dû.
[15] Jurisprudence — Ensemble des décisions de justice interprétant les textes de loi et constituant une source du droit, notamment en matière fiscale.
[16] Jurisprudence constante — Position de justice établie et maintenue par les tribunaux de manière répétée et stable, faisant autorité et servant de référence pour les cas similaires.
[17] Moins-value — Perte résultant de la cession d'un actif à un prix inférieur à son prix d'acquisition ou de revient, opposable fiscalement aux plus-values de même nature.
[18] Moins-value nette — Solde négatif après compensation des plus-values et moins-values d'une même catégorie d'actifs au cours d'un exercice fiscal, pouvant être reporté sur les années suivantes.
[19] Plus-value — Gain résultant de la cession d'un actif à un prix supérieur à son prix d'acquisition, imposable selon le régime fiscal applicable à la catégorie d'actif concernée.
[20] Prix de revient — Coût total d'acquisition d'un actif, servant de base au calcul des plus-values et moins-values lors de la cession, dont la méthode de calcul peut être contrôlée par l'administration fiscale.
[21] Qualification des actifs — Classification juridique d'un actif déterminant le régime fiscal applicable à ses cessions, dont la stabilité conditionne la pérennité du droit au report.
[22] Redressement — Redressement fiscal — Correction apportée par l'administration fiscale à la déclaration d'un contribuable, pouvant donner lieu à un rappel d'impôt et remettre en cause le droit au report.
[23] Report — Report de moins-value — Faculté de différer l'imputation d'une moins-value sur les plus-values des années suivantes, limitée à dix ans pour les actifs numériques selon l'article 150 VH bis du CGI.
[24] Sécurité juridique — Principe général du droit garantissant la prévisibilité et la stabilité des situations juridiques, invoqué pour protéger les droits acquis des contribuables.
[25] Titre de créance fiscale — Document constatant une créance du Trésor public à l'encontre d'un contribuable, distinct d'un simple formulaire de déclaration qui n'établit pas un droit.
[26] Vice de forme — Irrégularité affectant la procédure ou les modalités d'accomplissement d'un acte, sans en altérer le fond, dont la portée sur le droit au report est contestée dans le débat.
Les tableaux de données financières suivants ont été cités au cours des échanges du débat :
| Année de moins-value | Première année d’imputation | Dernière année de report |
|---|---|---|
| 2026 | 2026 | 2036 |
| 2025 | 2025 | 2035 |
Legend: Application de l’article 150 VH bis du CGI : la moins-value nette de cession d’actifs numériques est imputable sur les gains de même nature de la même année ou des dix années suivantes. Les années sont exprimées en calendrier civil français. Source : Legifrance, article 150 VH bis du CGI.
Face-off transcripts
- ■
Ownership & Trade Secrets. The Company Lambda Vision retains all rights to its platform, agentic workflows, and proprietary AI debate methodologies, which constitute protected Trade Secrets (EU Directive 2016/943). Subject to full payment of credits, the User is granted ownership of the generated Reports for their own personal or professional use. Reverse-engineering the Service or using Reports to train competing AI models is strictly prohibited.
- ■
No Professional Advice. Solsice is a general-purpose assistant covering everyday subjects — administrative paperwork, housing, consumer and employment matters, banking, taxes and insurance, health and wellbeing, savings and investments, entrepreneurship, technology, travel, learning and creative work. Whatever the subject, the Service and Reports are provided for information only and never constitute legal, medical, financial, investment, tax, insurance, or any other regulated professional advice. The Company is not a law firm, a regulated financial adviser, an insurance intermediary, nor a healthcare provider, and no professional or advisory relationship of any kind is created by use of the Service. Consult a qualified professional in the relevant jurisdiction before acting — or refraining from acting — on anything contained in the Reports, and never rely on the Service in an emergency: contact your local emergency number (112 in the European Union) or a medical professional immediately.
- ■
AI-Generated Content, Sources and Viewpoints. Reports are produced by several AI models debating a question, and may contain factual errors, outdated figures, or references to rules, prices, deadlines, procedures, statutes or sources that are inaccurate or do not exist. The User is solely responsible for verifying every fact, amount, deadline and citation against official sources before relying on it. Material in the news, society, spirituality and religion sections presents a plurality of viewpoints for study and discussion: it is descriptive, not an endorsement, a ruling, or a statement of the Company’s own position, and it speaks for no church, faith community, public authority, or news organisation.
- ■
Liability & Governing Law. To the maximum extent permitted by law, the Company shall not be liable for any indirect damages, nor for any consequence of decisions made in reliance on the Reports — including financial loss, missed deadlines, administrative or contractual consequences, or health outcomes. These Terms are governed by French law. Any disputes shall be subject to the exclusive jurisdiction of the Courts of Paris, France.