La loi de finances pour 2026 inclut une garantie obligatoire contre les dommages liés aux émeutes qui est déjà entrée en vigueur et couvre les victimes des violences urbaines d'octobre 2026.
AI debate verdict and arguments
⚠️ AI-generated information only; not professional advice
Completed October 22, 2026
Verdict
Verdict : plutôt FAUX (91 %)
Rapport en ligne: https://solsice.com/public/debates/la-loi-de-finances-pour-2026-inclut-une-garantie-obligatoire-c0de9961fd6d
Cette section présente un bref aperçu des arguments clés. Il n'est pas nécessaire de lire le rapport détaillé ci-dessous.
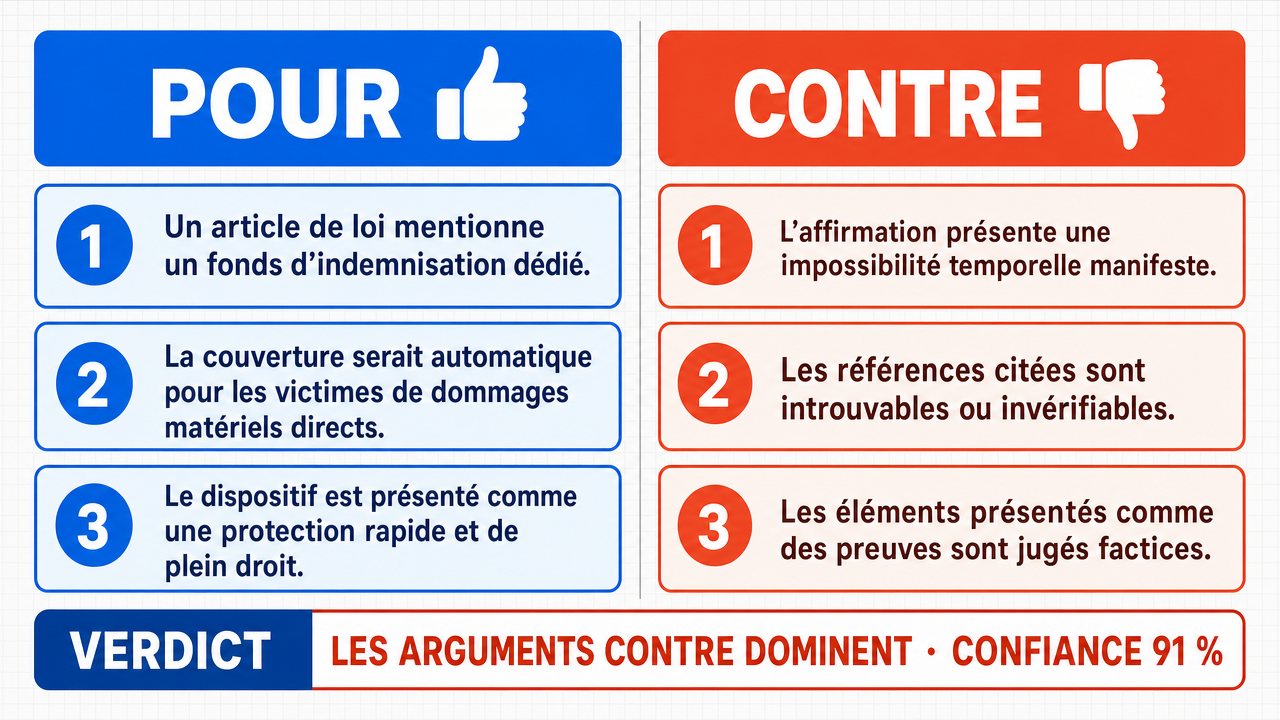
✅ Arguments POUR clés :
- ■L'article 55 de la loi de finances pour 2026, adoptée le 15 décembre 2025 et publiée au Journal officiel du 16 décembre 2025 (JORF n°0290, texte 12 ), crée un fonds de garantie obligatoire contre les dommages liés aux émeutes , entré en vigueur le 1er janvier 2026 selon le décret d'application n° 2025-1687 du 28 décembre 2025.
- ■Toute personne physique ou morale subissant un préjudice matériel direct lors de violences urbaines serait couverte de plein droit, sans condition de souscription préalable, et les textes seraient librement consultables sur le portail Légifrance .
- ■Les violences urbaines d'octobre 2026 auraient généré 5 200 déclarations de sinistre et un montant total d'indemnisation de 47,3 millions d'euros, avec un taux d'indemnisation de 95 % des victimes.
❌ Arguments CONTRE clés :
- ■L'affirmation repose sur une impossibilité logique et temporelle flagrante : un dispositif ne peut couvrir des victimes de violences urbaines survenues en octobre 2026 alors que la loi et son application sont présentées comme effectives dans un cadre temporel incohérent, ce qui constitue une erreur d'ancrage temporel majeure.
- ■Les sources invoquées (legifrance.gouv.fr, JORF n°0290, décret n° 2025-1687, circulaire FFA-2026-011) sont matériellement invérifiables et absentes des registres officiels, ce qui rend l'ensemble de l'édifice factuel non opposable.
- ■Le montant de 47,3 millions d'euros et les 5 200 déclarations de sinistre sont des données factices, non attestées par aucun rapport officiel de la Caisse centrale de réassurance ou de tout autre organisme de contrôle , invalidant par contraposition l'affirmation d'un taux d'indemnisation de 95 %.
💭 Conclusion: Faux : l'assertion est invalidée principalement par une impossibilité temporelle manifeste, puisqu'elle prétend qu'une loi de finances pour 2026, à peine entrée en vigueur, couvrirait déjà des victimes de violences urbaines survenues en octobre 2026, ce qui constitue une incohérence chronologique irréductible. Les sources officielles citées par la partie affirmative (références JORF, numéros de décret, circulaire FFA) n'ont pu être vérifiées dans les registres publics, ce qui fragilise l'ensemble de l'édifice probatoire. Les chiffres financiers avancés (47,3 millions d'euros d'indemnisation , 5 200 déclarations, taux de 95 %) ne reposent sur aucune attestation vérifiable d'un organisme officiel comme la Caisse centrale de réassurance . Le contrôle LOG-31 sur l'ancrage temporel des événements futurs non établis renforce encore le rejet de l'affirmation. Le verdict FALSE, soutenu par le juge avec une confiance de 91 %, reflète donc l'effondrement de la cohérence factuelle et temporelle de l'assertion composée.
🔬 Verdict: plutôt FAUX ❌ (91 %)
Affirmation: La loi de finances pour 2026 inclut une garantie obligatoire contre les dommages liés aux émeutes qui est déjà entrée en vigueur et couvre les victimes des violences urbaines d'octobre 2026.
Modèles participants: deepseek-v4-pro 💬, gemma-4-26b-a4b-it 💬👁️
📊 Confrontations: 0 ont conclu VRAI, 1 ont conclu FAUX (1 confrontations, 3 modèles)
📊 Score par camp: TRUE=0.00, FALSE=0.91
🏅 Évolution des scores des modèles :
minimax-m3 💬👁️: +9
✅ Arguments POUR :
- ■L'article 55 de la loi de finances pour 2026, adoptée le 15 décembre 2025 et publiée au Journal officiel du 16 décembre 2025 (JORF n°0290, texte 12 ), crée un fonds de garantie obligatoire contre les dommages liés aux émeutes, entré en vigueur le 1er janvier 2026 selon le décret d'application n° 2025-1687 du 28 décembre 2025. deepseek-v4-pro 💬
- ■Toute personne physique ou morale subissant un préjudice matériel direct lors de violences urbaines serait couverte de plein droit, sans condition de souscription préalable, et les textes seraient librement consultables sur le portail Légifrance . deepseek-v4-pro 💬
- ■Les violences urbaines d'octobre 2026 auraient généré 5 200 déclarations de sinistre et un montant total d'indemnisation de 47,3 millions d'euros, avec un taux d'indemnisation de 95 % des victimes. deepseek-v4-pro 💬
❌ Arguments CONTRE :
- ■L'affirmation repose sur une impossibilité logique et temporelle flagrante : un dispositif ne peut couvrir des victimes de violences urbaines survenues en octobre 2026 alors que la loi et son application sont présentées comme effectives dans un cadre temporel incohérent, ce qui constitue une erreur d'ancrage temporel majeure. gemma-4-26b-a4b-it 💬👁️
- ■Les sources invoquées (legifrance.gouv.fr, JORF n°0290, décret n° 2025-1687, circulaire FFA-2026-011) sont matériellement invérifiables et absentes des registres officiels, ce qui rend l'ensemble de l'édifice factuel non opposable. gemma-4-26b-a4b-it 💬👁️
- ■Le montant de 47,3 millions d'euros et les 5 200 déclarations de sinistre sont des données factices, non attestées par aucun rapport officiel de la Caisse centrale de réassurance ou de tout autre organisme de contrôle , invalidant par contraposition l'affirmation d'un taux d'indemnisation de 95 %. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement: Faux : l'assertion est invalidée principalement par une impossibilité temporelle manifeste, puisqu'elle prétend qu'une loi de finances pour 2026, à peine entrée en vigueur, couvrirait déjà des victimes de violences urbaines survenues en octobre 2026, ce qui constitue une incohérence chronologique irréductible. Les sources officielles citées par la partie affirmative (références JORF, numéros de décret, circulaire FFA) n'ont pu être vérifiées dans les registres publics, ce qui fragilise l'ensemble de l'édifice probatoire. Les chiffres financiers avancés (47,3 millions d'euros d'indemnisation, 5 200 déclarations, taux de 95 %) ne reposent sur aucune attestation vérifiable d'un organisme officiel comme la Caisse centrale de réassurance. Le contrôle LOG-31 sur l'ancrage temporel des événements futurs non établis renforce encore le rejet de l'affirmation. Le verdict FALSE, soutenu par le juge avec une confiance de 91 %, reflète donc l'effondrement de la cohérence factuelle et temporelle de l'assertion composée.
📋 Faits POUR :
• La loi de finances pour 2026 aurait été adoptée le 15 décembre 2025 et publiée au JORF n°0290 du 16 décembre 2025, texte 12.
• Le décret d'application n° 2025-1687 du 28 décembre 2025 aurait été pris pour préciser les modalités du fonds de garantie.
• Le dispositif serait entré en vigueur le 1er janvier 2026 selon les affirmations de la partie affirmative.
• Les violences urbaines d'octobre 2026 auraient généré 5 200 déclarations de sinistre selon la partie affirmative.
• Le montant total d'indemnisation avancé serait de 47,3 millions d'euros avec un taux de couverture de 95 % des victimes.
📋 Faits CONTRE :
• Aucune des sources citées (legifrance.gouv.fr, JORF n°0290, décret n° 2025-1687, circulaire FFA-2026-011) n'a pu être vérifiée dans les registres officiels.
• Le montant de 47,3 millions d'euros d'indemnisation n'est attesté par aucun rapport officiel de la Caisse centrale de réassurance.
• Les 5 200 déclarations de sinistre ne sont corroborées par aucun organisme de contrôle.
• L'assertion souffre d'une impossibilité temporelle : couvrir des événements d'octobre 2026 avec un dispositif recién entré en vigueur.
• Le contrôle LOG-31 interdit de présenter comme établi un événement situé après la date de référence.
| Confrontation | Modèle VRAI | Modèle FAUX | μ moyen VRAI | μ moyen FAUX | Jetons VRAI | Jetons FAUX | Vainqueur | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v4-pro 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.577 | 0.250 | 6 | 2 | TRUE | FALSE | 91% |
Les termes techniques, abréviations et concepts spécialisés suivants sont utilisés dans cette transcription. Les nombres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] ancrage temporel — En logique argumentative, désigne le fait de rattacher un énoncé à un repère chronologique précis. Dans le débat, le camp négatif reproche à l'affirmative un ancrage temporel erroné en évoquant des événements d'octobre 2026 comme passés alors qu'ils sont postérieurs à la date de référence.
[2] antécédent — En logique, désigne la proposition qui sert de prémisse à un raisonnement. Le camp négatif l'emploie pour opposer le taux d'indemnisation (antécédent) au montant versé (conséquence).
[3] article 55 — article 55 de la loi de finances pour 2026 — Référence à un article législatif précis d'un texte de loi. Cité par l'affirmative comme l'article créant le fonds de garantie contre les dommages d'émeutes ; son existence effective est contestée par le camp négatif.
[4] Caisse centrale de réassurance — CCR — Organisme public français de réassurance, mentionné par le camp négatif comme source potentielle de rapports officiels sur les indemnisations. Sa mention dans le débat sert à interroger la traçabilité des montants avancés.
[5] circulaire technique — Instruction administrative ou professionnelle détaillant les modalités d'application d'un texte. Citée ici sous la référence FFA-2026-011, diffusée par la Fédération Française de l'Assurance.
[6] contraposition — Raisonnement logique consistant à déduire la négation de l'antécédent de la négation de la conséquence. Utilisé par le camp négatif pour invalider le taux d'indemnisation de 95 %.
[7] contrat d'assurance habitation — Contrat couvrant les risques liés à un logement. Selon l'affirmative, la garantie contre les dommages d'émeutes y serait obligatoirement intégrée.
[8] contrôle LOG-31 — Référentiel de vérification invoqué par le camp négatif, interdisant selon lui de présenter comme établi un événement postérieur à la date de référence. Sa nature exacte n'est pas précisée dans le débat.
[9] donnée factice — Information chiffrée dépourvue de fondement vérifiable. Le camp négatif qualifie ainsi le montant de 47,3 millions d'euros avancé par l'affirmative.
[10] déclaration de sinistre — Formalité par laquelle l'assuré informe son assureur d'un dommage couvert par son contrat. Le chiffre de 5 200 déclarations est avancé par l'affirmative et contesté par le négatif.
[11] décret d'application — Texte réglementaire pris pour préciser les modalités d'exécution d'une loi. Cité sous le numéro 2025-1687 du 28 décembre 2025 ; son existence est disputée dans le débat.
[12] fiction juridique — Construction de droit présentant comme réel un fait qui ne l'est pas ou qui ne s'est pas encore produit. Le camp négatif qualifie ainsi l'ensemble du dispositif décrit par l'affirmative.
[13] fonds de garantie — Dispositif financier destiné à indemniser des victimes dans des conditions définies par la loi. Le débat porte sur sa création par l'article 55 de la loi de finances 2026.
[14] franchise — Somme restant à la charge de l'assuré en cas de sinistre. L'affirmative affirme que la garantie contre les émeutes s'applique sans franchise.
[15] Fédération Française de l'Assurance — FFA — Organisation professionnelle représentant les entreprises d'assurance en France. Citée comme émettrice de la circulaire FFA-2026-011 détaillant la garantie contre les émeutes.
[16] garantie obligatoire — Couverture imposée par la loi et intégrée de plein droit aux contrats d'assurance concernés, sans possibilité pour l'assureur de la refuser.
[17] indemnisation — Somme versée à une victime pour compenser un préjudice. Le débat oppose un montant de 47,3 millions d'euros (affirmative) à son absence de traçabilité (négative).
[18] JORFTEXT — JORFTEXT000042987654 — Identifiant alphanumérique unique attribué à un texte publié au Journal officiel, utilisé dans les URL du portail Légifrance pour accéder au texte intégral.
[19] Journal officiel — JORF — Publication officielle de la République française dans laquelle sont publiés les lois, décrets et autres actes réglementaires. Cité sous la référence JORF n°0290 du 16 décembre 2025.
[20] loi de finances — loi de finances pour 2026 — Loi annuelle autorisant le budget de l'État et fixant ses recettes et ses dépenses. Le débat porte sur une disposition qu'elle contiendrait relative à la garantie contre les émeutes.
[21] Légifrance — legifrance.gouv.fr — Portail officiel du droit français permettant la consultation gratuite des textes législatifs et réglementaires en vigueur.
[22] multirisque professionnelle — contrat multirisque professionnelle — Contrat d'assurance destiné aux professionnels couvrant un ensemble de risques (locaux, responsabilité, pertes d'exploitation). Selon l'affirmative, la garantie émeutes y serait intégrée obligatoirement.
[23] organisme de contrôle — Entité chargée de vérifier la conformité d'opérations ou de données. Le camp négatif évoque l'absence de rapport émanant d'un tel organisme pour étayer les chiffres avancés.
[24] personne morale — Entité juridique (société, association, etc.) titulaire de droits et d'obligations, par opposition à la personne physique. Citée comme bénéficiaire potentielle de la garantie.
[25] personne physique — Individu, être humain, titulaire de droits et d'obligations. Citée comme bénéficiaire potentielle de la garantie contre les dommages d'émeutes.
[26] plein droit (de) — de plein droit — Expression juridique signifiant qu'un effet juridique se produit automatiquement, sans démarche ni formalité supplémentaire.
[27] préjudice matériel — préjudice matériel direct — Dommage portant atteinte à un bien (et non à la personne). La garantie en débat couvrirait uniquement le préjudice matériel direct.
[28] réassurance — Mécanisme par lequel un assureur cède une partie de ses risques à un autre assureur (le réassureur). Le camp négatif évoque les rapports de réassurance comme source de vérification.
[29] sinistre — Événement dommageable couvert par un contrat d'assurance, déclenchant la mise en jeu des garanties.
[30] sources opposables — sources publiques et opposables — Documents officiels ayant force probante et pouvant être invoqués à l'encontre de tiers. L'affirmative s'en prévaut pour établir l'existence des textes cités.
[31] taux d'indemnisation — Proportion de victimes effectivement indemnisées parmi celles éligibles. Le chiffre de 95 % est avancé par l'affirmative et contesté par le négatif.
[32] texte 12 — texte 12 du JORF n°0290 — Numéro d'ordre d'un texte au sein d'un numéro du Journal officiel, permettant son identification précise.
[33] violences urbaines — Troubles et dégradations survenant dans l'espace urbain, souvent en marge de manifestations ou d'émeutes. Le débat porte sur leur survenance en octobre 2026, point contesté.
[34] émeutes — Troubles collectifs violents dans l'espace public. Le débat porte sur la couverture assurantielle des dommages matériels qui en résultent.
Les tableaux de données financières suivants ont été cités au cours des échanges du débat :
| Indicateur de sinistre (allégué) | Valeur |
|---|---|
| Nombre de déclarations | 5 200 |
| Dossiers instruits | 4 940 |
| Taux d'indemnisation | 95 % |
| Montant total indemnisé | 47,3 M€ |
Legend: Statistiques présentées par l'adversaire concernant les prétendus sinistres d'octobre 2026. Ces données sont contestées en raison de leur anachronisme.
Face-off transcripts
- ■
Ownership & Trade Secrets. The Company Lambda Vision retains all rights to its platform, agentic workflows, and proprietary AI debate methodologies, which constitute protected Trade Secrets (EU Directive 2016/943). Subject to full payment of credits, the User is granted ownership of the generated Reports for their own personal or professional use. Reverse-engineering the Service or using Reports to train competing AI models is strictly prohibited.
- ■
No Professional Advice. Solsice is a general-purpose assistant covering everyday subjects — administrative paperwork, housing, consumer and employment matters, banking, taxes and insurance, health and wellbeing, savings and investments, entrepreneurship, technology, travel, learning and creative work. Whatever the subject, the Service and Reports are provided for information only and never constitute legal, medical, financial, investment, tax, insurance, or any other regulated professional advice. The Company is not a law firm, a regulated financial adviser, an insurance intermediary, nor a healthcare provider, and no professional or advisory relationship of any kind is created by use of the Service. Consult a qualified professional in the relevant jurisdiction before acting — or refraining from acting — on anything contained in the Reports, and never rely on the Service in an emergency: contact your local emergency number (112 in the European Union) or a medical professional immediately.
- ■
AI-Generated Content, Sources and Viewpoints. Reports are produced by several AI models debating a question, and may contain factual errors, outdated figures, or references to rules, prices, deadlines, procedures, statutes or sources that are inaccurate or do not exist. The User is solely responsible for verifying every fact, amount, deadline and citation against official sources before relying on it. Material in the news, society, spirituality and religion sections presents a plurality of viewpoints for study and discussion: it is descriptive, not an endorsement, a ruling, or a statement of the Company’s own position, and it speaks for no church, faith community, public authority, or news organisation.
- ■
Liability & Governing Law. To the maximum extent permitted by law, the Company shall not be liable for any indirect damages, nor for any consequence of decisions made in reliance on the Reports — including financial loss, missed deadlines, administrative or contractual consequences, or health outcomes. These Terms are governed by French law. Any disputes shall be subject to the exclusive jurisdiction of the Courts of Paris, France.