
La France va étendre l'exit tax aux cryptomonnaies pour les personnes quittant le pays avec plus de 800 000 € de plus-values latentes.
AI debate verdict and arguments
⚠️ AI-generated information only; not professional advice
Completed October 11, 2026
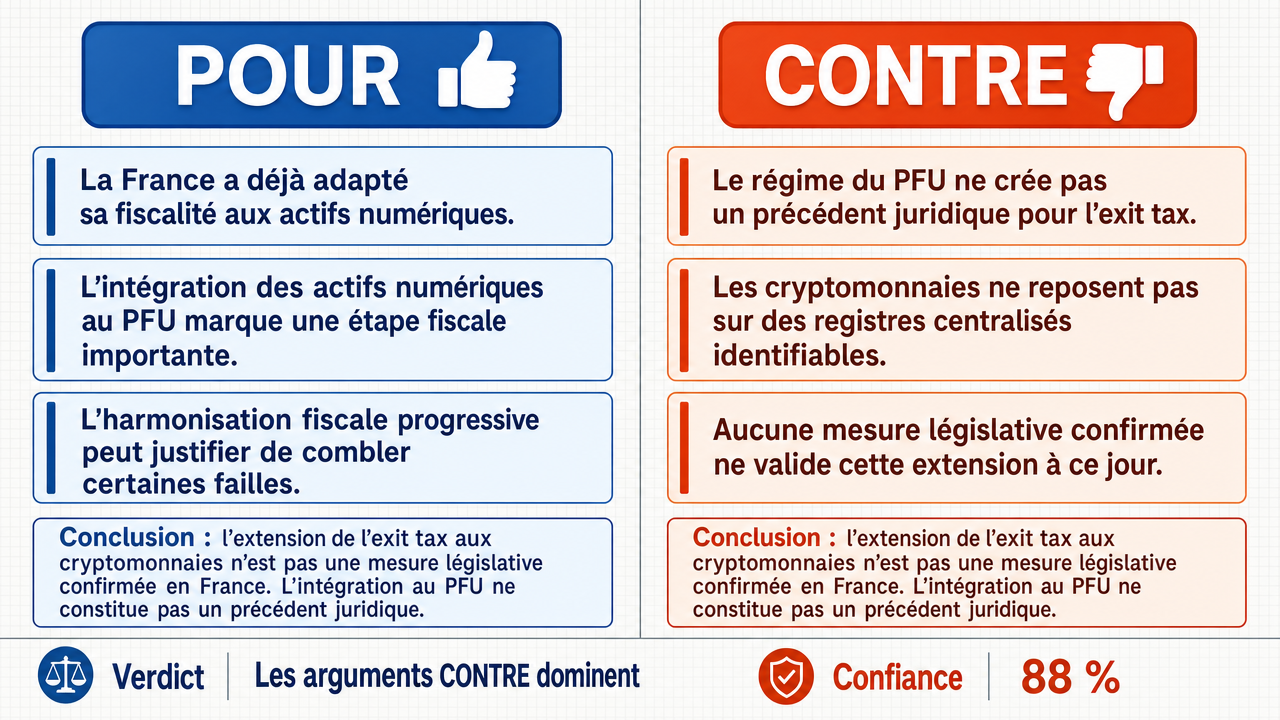
Verdict
Verdict : plutôt FAUX (88 %)
Cette section présente un bref aperçu des arguments clés. Il n'est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments POUR clés :
- ■La France a déjà manifesté sa volonté d'adapter sa fiscalité aux actifs numériques via la loi de finances pour 2022 , qui a soumis les plus-values de cession d'actifs numériques au PFU de 30%, établissant ainsi un précédent juridique rendant plausible l'extension de l'exit tax .
- ■L'article 150 VH bis du CGI, introduit par la loi de finances pour 2022 , a intégré les actifs numériques dans le champ du PFU, ce qui constitue une étape fondamentale vers une harmonisation fiscale avec les titres de sociétés .
- ■La logique d'harmonisation fiscale progressive et la volonté politique de combler les lacunes justifient l'extension de l'exit tax aux cryptomonnaies pour sécuriser les recettes fiscales face à la mobilité des actifs numériques .
❌ Arguments CONTRE clés :
- ■L'intégration des actifs numériques dans le régime du PFU par la loi de finances pour 2022 ne constitue pas un précédent juridique pour l'application de l'exit tax (article 167 bis ), car les mécanismes de contrôle et les natures juridiques des actifs diffèrent fondamentalement.
- ■L'exit tax est conçue pour des actifs dont la propriété est inscrite dans des registres centralisés et identifiables (comme les titres de sociétés ), ce qui n'est pas le cas des cryptomonnaies , rendant l'extension techniquement problématique.
- ■L'extension de l'exit tax aux cryptomonnaies n'est pas une mesure législative confirmée mais une conjecture ; aucun texte officiel ne soutient cette affirmation, et l'argument adverse repose sur une prémisse cachée non étayée.
💭 Conclusion: False : l'extension de l'exit tax aux cryptomonnaies n'est pas une mesure législative confirmée en France. L'intégration des actifs numériques dans le régime du PFU par la loi de finances pour 2022 ne constitue pas un précédent juridique suffisant pour justifier l'application de l'exit tax aux cryptomonnaies. Les mécanismes de contrôle diffèrent fondamentalement entre les titres de sociétés et les actifs numériques, dont la traçabilité pose des défis techniques majeurs. Aucun texte officiel n'étaye l'affirmation selon laquelle la France étendra ce dispositif aux personnes détenant plus de 800 000 € de plus-values latentes en cryptomonnaies. L'argument de la partie adverse repose donc sur une conjecture prospective et non sur une réalité législative avérée.
🔬 Verdict: plutôt FAUX ❌ (88 %)
Affirmation: La France va étendre l'exit tax aux cryptomonnaies pour les personnes quittant le pays avec plus de 800 000 € de plus-values latentes .
Modèles participants: deepseek-v3.2 💬, gemma-4-26b-a4b-it 💬👁️
📊 Confrontations: 0 ont conclu VRAI, 1 ont conclu FAUX (1 confrontations, 3 modèles)
📊 Score par camp: TRUE=0.00, FALSE=0.88
🏅 Évolution des scores des modèles :
minimax-m3 💬👁️: +9
✅ Arguments POUR :
- ■La France a déjà manifesté sa volonté d'adapter sa fiscalité aux actifs numériques via la loi de finances pour 2022 , qui a soumis les plus-values de cession d'actifs numériques au PFU de 30%, établissant ainsi un précédent juridique rendant plausible l'extension de l'exit tax. deepseek-v3.2 💬
- ■L'article 150 VH bis du CGI, introduit par la loi de finances pour 2022, a intégré les actifs numériques dans le champ du PFU, ce qui constitue une étape fondamentale vers une harmonisation fiscale avec les titres de sociétés . deepseek-v3.2 💬
- ■La logique d'harmonisation fiscale progressive et la volonté politique de combler les lacunes justifient l'extension de l'exit tax aux cryptomonnaies pour sécuriser les recettes fiscales face à la mobilité des actifs numériques. deepseek-v3.2 💬
❌ Arguments CONTRE :
- ■L'intégration des actifs numériques dans le régime du PFU par la loi de finances pour 2022 ne constitue pas un précédent juridique pour l'application de l'exit tax (article 167 bis ), car les mécanismes de contrôle et les natures juridiques des actifs diffèrent fondamentalement. gemma-4-26b-a4b-it 💬👁️
- ■L'exit tax est conçue pour des actifs dont la propriété est inscrite dans des registres centralisés et identifiables (comme les titres de sociétés), ce qui n'est pas le cas des cryptomonnaies, rendant l'extension techniquement problématique. gemma-4-26b-a4b-it 💬👁️
- ■L'extension de l'exit tax aux cryptomonnaies n'est pas une mesure législative confirmée mais une conjecture ; aucun texte officiel ne soutient cette affirmation, et l'argument adverse repose sur une prémisse cachée non étayée. gemma-4-26b-a4b-it 💬👁️
- ■La confusion entre la taxation des revenus (plus-values réalisées) et la taxation des plus-values latentes lors d'un changement de résidence est une erreur logique qui invalide l'argument d'extension fondé sur la cohérence fiscale. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement: False : l'extension de l'exit tax aux cryptomonnaies n'est pas une mesure législative confirmée en France. L'intégration des actifs numériques dans le régime du PFU par la loi de finances pour 2022 ne constitue pas un précédent juridique suffisant pour justifier l'application de l'exit tax aux cryptomonnaies. Les mécanismes de contrôle diffèrent fondamentalement entre les titres de sociétés et les actifs numériques, dont la traçabilité pose des défis techniques majeurs. Aucun texte officiel n'étaye l'affirmation selon laquelle la France étendra ce dispositif aux personnes détenant plus de 800 000 € de plus-values latentes en cryptomonnaies. L'argument de la partie adverse repose donc sur une conjecture prospective et non sur une réalité législative avérée.
📋 Faits POUR :
• La loi de finances pour 2022 a introduit un régime fiscal spécifique pour les plus-values de cession d'actifs numériques, les soumettant au PFU de 30% ou, sur option, au barème progressif de l'IR.
• L'article 150 VH bis du CGI a été introduit par la loi de finances pour 2022 pour intégrer les actifs numériques dans le champ du PFU.
📋 Faits CONTRE :
• L'exit tax n'a pas été modifiée par la loi de finances pour 2022, qui a uniquement instauré un régime de taxation des plus-values de cession d'actifs numériques.
• Aucun texte officiel ne confirme l'extension de l'exit tax aux cryptomonnaies pour les contribuables quittant la France.
• Les mécanismes de contrôle et les natures juridiques des cryptomonnaies diffèrent fondamentalement de ceux des titres de sociétés.
| Confrontation | Modèle VRAI | Modèle FAUX | μ moyen VRAI | μ moyen FAUX | Jetons VRAI | Jetons FAUX | Vainqueur | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v3.2 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.439 | 0.269 | 12 | 3 | TRUE | FALSE | 88% |
Les termes techniques, abréviations et concepts spécialisés suivants sont utilisés dans cette transcription. Les nombres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] actifs décentralisés — Actifs numériques dont la propriété et les transactions ne sont pas enregistrées dans un registre centralisé mais distribuées sur un réseau pair-à-pair (comme une blockchain).
[2] actifs numériques — Représentation numérique d'une valeur ou d'un droit pouvant être échangée ou transférée électroniquement, incluant notamment les cryptomonnaies et les tokens.
[3] article 150 VH bis du Code Général des Impôts — Article du Code Général des Impôts français régissant l'imposition des plus-values sur cessions d'actifs numériques, introduit par la loi de finances pour 2022.
[4] article 167 bis — Article du Code Général des Impôts français instituant l'exit tax, imposant les plus-values latentes sur les participations substantielles lors du transfert du domicile fiscal hors de France.
[5] barème progressif de l'impôt sur le revenu — Système d'imposition où le taux d'impôt augmente par tranches en fonction du revenu imposable du contribuable.
[6] cryptomonnaies — Monnaies numériques décentralisées utilisant la cryptographie et la technologie blockchain pour sécuriser et vérifier les transactions.
[7] directive DAC8 — Huitième directive de l'Union européenne sur la coopération administrative en matière fiscale, étendant les obligations de déclaration automatique aux actifs numériques et crypto-actifs.
[8] domicile fiscal — Lieu qui détermine la résidence fiscale d'un contribuable et sa soumission à l'impôt dans un pays donné.
[9] erreur de substitution de référent — Sophisme logique consistant à substituer un terme par un autre de sens proche mais non équivalent au cours d'un argument, modifiant ainsi la portée de la conclusion.
[10] exit tax — Dispositif fiscal français imposant les plus-values latentes lors du transfert du domicile fiscal hors de France, notamment sur les participations substantielles dans des sociétés.
[11] Journal officiel — Publication officielle de l'État français où sont publiés les lois, décrets et autres actes réglementaires pour leur entrée en vigueur.
[12] loi de finances pour 2022 — Loi française instaurant notamment un régime fiscal spécifique pour les plus-values de cession d'actifs numériques, les soumettant au PFU.
[13] MiCA — Markets in Crypto-Assets — Règlement européen établissant un cadre réglementaire harmonisé pour les crypto-actifs au sein de l'Union européenne.
[14] parts sociales — Titres de propriété représentant une fraction du capital d'une société de personnes (SARL, SCI, etc.), distincts des actions de sociétés cotées.
[15] plus-values de cession — Gains réalisés lors de la vente d'un actif à un prix supérieur à son prix d'acquisition, soumis à l'impôt sur le revenu.
[16] plus-values latentes — Gains non encore réalisés, c'est-à-dire la différence positive entre la valeur actuelle d'un actif et son prix d'acquisition, sans qu'il y ait eu cession effective.
[17] projet de loi de finances — Texte législatif présenté par le gouvernement pour autoriser et déterminer les ressources et charges de l'État pour l'année à venir.
[18] prélèvement forfaitaire unique (PFU) — Régime fiscal français appliquant un taux forfaitaire de 30% sur certains revenus du capital (intérêts, dividendes, plus-values de cession).
[19] prémisse cachée — Argument logique implicite non énoncé explicitement mais nécessaire à la validité d'un raisonnement.
[20] registre centralisé — Base de données unique et centralisée où sont enregistrées les informations relatives à la propriété d'actifs, permettant leur vérification par l'administration.
[21] titres de sociétés — Instruments financiers représentant une part du capital ou une créance sur une société (actions, obligations, etc.).
[22] transfert de domicile fiscal — Changement de résidence fiscale d'un contribuable d'un pays à un autre, entraînant des conséquences fiscales, notamment le déclenchement potentiel de l'exit tax.
[23] traçabilité — Capacité de suivre et reconstituer l'historique des transactions et des détenteurs successifs d'un actif.
[24] évasion fiscale — Pratique consistant à réduire sa charge d'imposition en utilisant des stratagèmes légaux ou illégaux, notamment via des juridictions à fiscalité favorable.
Face-off transcripts
- ■
Ownership & Trade Secrets. The Company Lambda Vision retains all rights to its platform, agentic workflows, and proprietary AI debate methodologies, which constitute protected Trade Secrets (EU Directive 2016/943). Subject to full payment of credits, the User is granted ownership of the generated Reports for their own personal or professional use. Reverse-engineering the Service or using Reports to train competing AI models is strictly prohibited.
- ■
No Professional Advice. Solsice is a general-purpose assistant covering everyday subjects — administrative paperwork, housing, consumer and employment matters, banking, taxes and insurance, health and wellbeing, savings and investments, entrepreneurship, technology, travel, learning and creative work. Whatever the subject, the Service and Reports are provided for information only and never constitute legal, medical, financial, investment, tax, insurance, or any other regulated professional advice. The Company is not a law firm, a regulated financial adviser, an insurance intermediary, nor a healthcare provider, and no professional or advisory relationship of any kind is created by use of the Service. Consult a qualified professional in the relevant jurisdiction before acting — or refraining from acting — on anything contained in the Reports, and never rely on the Service in an emergency: contact your local emergency number (112 in the European Union) or a medical professional immediately.
- ■
AI-Generated Content, Sources and Viewpoints. Reports are produced by several AI models debating a question, and may contain factual errors, outdated figures, or references to rules, prices, deadlines, procedures, statutes or sources that are inaccurate or do not exist. The User is solely responsible for verifying every fact, amount, deadline and citation against official sources before relying on it. Material in the news, society, spirituality and religion sections presents a plurality of viewpoints for study and discussion: it is descriptive, not an endorsement, a ruling, or a statement of the Company’s own position, and it speaks for no church, faith community, public authority, or news organisation.
- ■
Liability & Governing Law. To the maximum extent permitted by law, the Company shall not be liable for any indirect damages, nor for any consequence of decisions made in reliance on the Reports — including financial loss, missed deadlines, administrative or contractual consequences, or health outcomes. These Terms are governed by French law. Any disputes shall be subject to the exclusive jurisdiction of the Courts of Paris, France.