La France aura atteint la limite de ses marges de manœuvre budgétaires en 2026, rendant impossible de nouvelles dépenses publiques significatives pour répondre aux revendications sociales sans aggraver son endettement
AI debate verdict and arguments
⚠️ AI-generated information only; not professional advice
Completed October 25, 2026
Verdict
Verdict : plutôt FAUX (55 %)
Rapport en ligne: https://solsice.com/public/debates/la-france-aura-atteint-la-limite-de-ses-marges-de-manuvre-bu-622ccb5f04cf
Cette section présente un bref aperçu des arguments clés. Il n'est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments POUR clés :
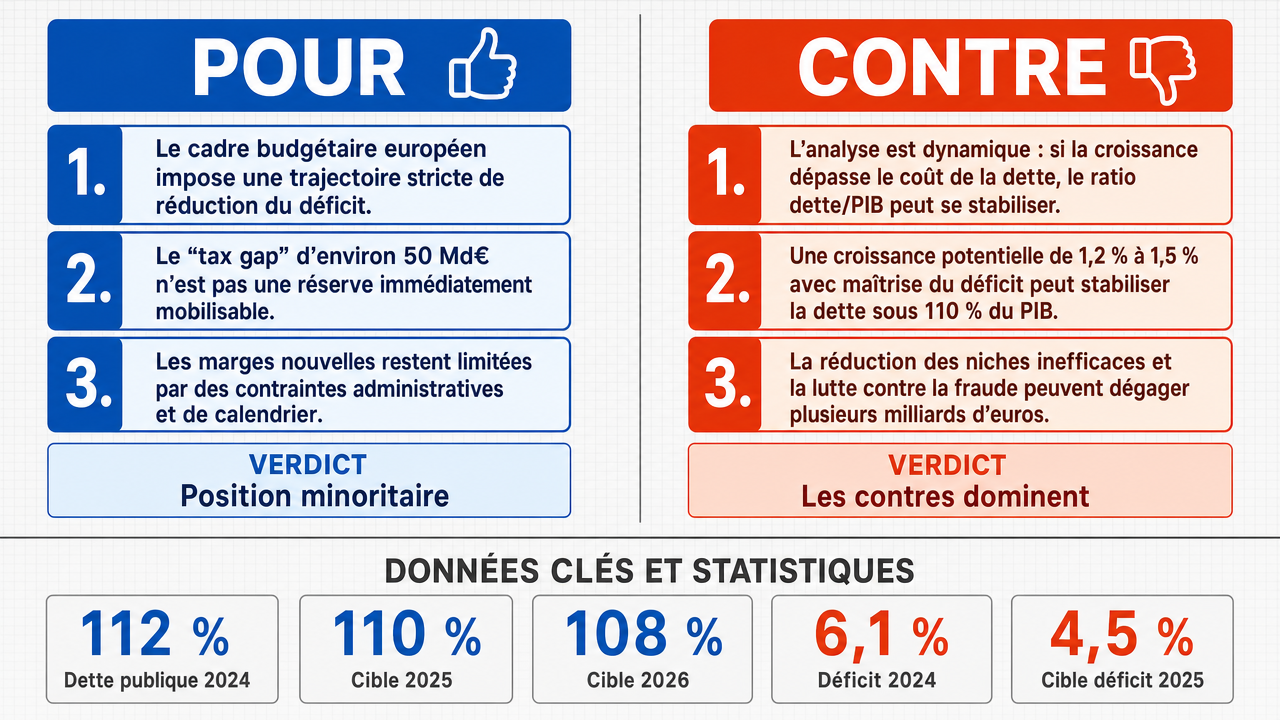
- ■Le retour de la procédure de surveillance renforcée du Pacte de stabilité et de coordination (PSC) de l'Union européenne impose à la France des trajectoires strictes de réduction du déficit public sous le seuil de 3 % du PIB , rendant toute dépense sociale supplémentaire structurellement incompatible avec ces contraintes normatives.
- ■Le potentiel de 50 milliards d'euros lié au 'tax gap' ne constitue pas une réserve monétaire immédiatement mobilisable, car il résulte de complexités administratives, de niches fiscales maintenues pour des raisons de cohésion sociale et de compétitivité, ainsi que des difficultés de contrôle de l'économie informelle et internationale.
❌ Arguments CONTRE clés :
- ■L'analyse budgétaire doit être dynamique : si la croissance économique française dépasse le taux d'intérêt moyen de la dette , le ratio dette/PIB peut se stabiliser ou diminuer, libérant ainsi des ressources pour de nouvelles dépenses publiques sans aggraver l'endettement.
- ■Selon la Banque de France, une croissance potentielle de 1,2 % à 1,5 % combinée à une maîtrise des déficits permettrait de stabiliser la dette sous les 110 % du PIB d'ici 2026, laissant une marge significative pour des dépenses supplémentaires sans impact sur l'endettement.
- ■La Cour des Comptes évalue le coût de l'évasion fiscale en France à plusieurs milliards d'euros par an ; la suppression des niches fiscales inefficaces et le renforcement du contrôle des entreprises multinationales constituent des leviers techniques et politiques réalistes pour dégager des marges de manœuvre budgétaires .
💭 Conclusion: Faux : le débat n'a pas permis d'établir de manière convaincante que la France aurait atteint la limite absolue de ses marges de manœuvre budgétaires en 2026. L'argument le plus fort du camp gagnant repose sur une vision dynamique des finances publiques, où la croissance potentielle de 1,2 % à 1,5 % combinée à la stabilisation de la dette sous 110 % du PIB laisse une latitude budgétaire réelle. Le camp perdant a correctement souligné les contraintes du Pacte de stabilité européen, mais n'a pas démontré que ces règles rendraient toute dépense supplémentaire strictement impossible. La mobilisation du 'tax gap' et des niches fiscales inefficaces, bien que politiquement coûteuse, représente un levier techniquement disponible qui contredit l'idée d'une marge nulle. Enfin, la distinction entre contrainte normative et impossibilité matérielle affaiblit la portée de l'affirmation initiale, qui amalgame rigidité institutionnelle et épuisement total des leviers budgétaires.
🔬 Verdict: plutôt FAUX ❌ (55 %)
Affirmation: La France aura atteint la limite de ses marges de manœuvre budgétaires en 2026, rendant impossible de nouvelles dépenses publiques significatives pour répondre aux revendications sociales sans aggraver son endettement
Modèles participants: gemma-4-26b-a4b-it 💬👁️, glm-4.7-flash 💬
📊 Confrontations: 0 ont conclu VRAI, 1 ont conclu FAUX (1 confrontations, 3 modèles)
📊 Score par camp: TRUE=0.00, FALSE=0.55
🏅 Évolution des scores des modèles :
minimax-m3 💬👁️: +6
✅ Arguments POUR :
- ■Le retour de la procédure de surveillance renforcée du Pacte de stabilité et de coordination (PSC) de l'Union européenne impose à la France des trajectoires strictes de réduction du déficit public sous le seuil de 3 % du PIB , rendant toute dépense sociale supplémentaire structurellement incompatible avec ces contraintes normatives. gemma-4-26b-a4b-it 💬👁️
- ■Le potentiel de 50 milliards d'euros lié au 'tax gap' ne constitue pas une réserve monétaire immédiatement mobilisable, car il résulte de complexités administratives, de niches fiscales maintenues pour des raisons de cohésion sociale et de compétitivité, ainsi que des difficultés de contrôle de l'économie informelle et internationale. gemma-4-26b-a4b-it 💬👁️
❌ Arguments CONTRE :
- ■L'analyse budgétaire doit être dynamique : si la croissance économique française dépasse le taux d'intérêt moyen de la dette , le ratio dette/PIB peut se stabiliser ou diminuer, libérant ainsi des ressources pour de nouvelles dépenses publiques sans aggraver l'endettement. glm-4.7-flash 💬
- ■Selon la Banque de France, une croissance potentielle de 1,2 % à 1,5 % combinée à une maîtrise des déficits permettrait de stabiliser la dette sous les 110 % du PIB d'ici 2026, laissant une marge significative pour des dépenses supplémentaires sans impact sur l'endettement. glm-4.7-flash 💬
- ■La Cour des Comptes évalue le coût de l'évasion fiscale en France à plusieurs milliards d'euros par an ; la suppression des niches fiscales inefficaces et le renforcement du contrôle des entreprises multinationales constituent des leviers techniques et politiques réalistes pour dégager des marges de manœuvre budgétaires. glm-4.7-flash 💬
💭 Raisonnement: Faux : le débat n'a pas permis d'établir de manière convaincante que la France aurait atteint la limite absolue de ses marges de manœuvre budgétaires en 2026. L'argument le plus fort du camp gagnant repose sur une vision dynamique des finances publiques, où la croissance potentielle de 1,2 % à 1,5 % combinée à la stabilisation de la dette sous 110 % du PIB laisse une latitude budgétaire réelle. Le camp perdant a correctement souligné les contraintes du Pacte de stabilité européen, mais n'a pas démontré que ces règles rendraient toute dépense supplémentaire strictement impossible. La mobilisation du 'tax gap' et des niches fiscales inefficaces, bien que politiquement coûteuse, représente un levier techniquement disponible qui contredit l'idée d'une marge nulle. Enfin, la distinction entre contrainte normative et impossibilité matérielle affaiblit la portée de l'affirmation initiale, qui amalgame rigidité institutionnelle et épuisement total des leviers budgétaires.
📋 Faits POUR :
• Le Pacte de stabilité et de coordination (PSC) de l'Union européenne impose des seuils de déficit public et de dette.
• Le 'tax gap' français est évalué à environ 50 milliards d'euros selon les estimations citées.
📋 Faits CONTRE :
• La Banque de France projette une croissance potentielle française de 1,2 % à 1,5 %.
• La stabilisation de la dette sous 110 % du PIB d'ici 2026 est jugée atteignable selon la Banque de France.
• La Cour des Comptes chiffre le coût de la fraude fiscale et sociale en France à environ 80 milliards d'euros (2023).
| Confrontation | Modèle VRAI | Modèle FAUX | μ moyen VRAI | μ moyen FAUX | Jetons VRAI | Jetons FAUX | Vainqueur | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | gemma-4-26b-a4b-it 💬👁️ | glm-4.7-flash 💬 | 0.240 | 0.446 | 4 | 4 | FALSE | FALSE | 55% |
Les termes techniques, abréviations et concepts spécialisés suivants sont utilisés dans cette transcription. Les nombres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] contraintes budgétaires — Limitations imposées aux dépenses publiques d'un État, souvent dues à un niveau d'endettement élevé ou à des règles fiscales.
[2] croissance économique — Augmentation de la production de biens et de services dans une économie sur une période donnée, généralement mesurée par le PIB.
[3] dette publique — Ensemble des emprunts contractés par l'État et les autres administrations publiques.
[4] déficit de perception fiscale — tax gap — Différence entre le montant d'impôts théoriquement dû et le montant réellement perçu par l'administration fiscale.
[5] déficit public — Solde négatif entre les recettes et les dépenses de l'ensemble des administrations publiques d'un pays sur une période donnée.
[6] dépense conjoncturelle — Dépense publique temporaire ou exceptionnelle, souvent liée à une situation économique particulière ou à un événement imprévu.
[7] dépense publique — Ensemble des dépenses réalisées par les administrations publiques (État, collectivités locales, sécurité sociale).
[8] dépense structurelle — Dépense publique récurrente et permanente, intégrée au budget de manière durable et non liée à des facteurs temporaires.
[9] marges de manœuvre budgétaires — Capacité d'un gouvernement à augmenter ses dépenses ou à réduire ses impôts sans compromettre la soutenabilité de ses finances publiques.
[10] niches fiscales — Dispositions légales permettant de réduire le montant de l'impôt dû, souvent sous forme de déductions, crédits d'impôt ou exonérations.
[11] Pacte de stabilité, de coordination et de gouvernance — PSC — Ensemble de règles de l'Union européenne visant à assurer la discipline budgétaire des États membres, notamment en fixant des seuils pour le déficit et la dette publics.
[12] PIB — Produit Intérieur Brut — Mesure de la richesse totale produite par un pays sur une période donnée, représentant la valeur marchande de tous les biens et services finaux.
[13] procédure de surveillance renforcée — Mécanisme de l'Union européenne appliqué aux pays dont le déficit ou la dette publics dépassent les seuils fixés par le Pacte de stabilité, entraînant des exigences de réduction strictes.
[14] ratio dette sur PIB — Indicateur financier qui compare le montant de la dette publique d'un pays à son Produit Intérieur Brut, utilisé pour évaluer la soutenabilité de l'endettement.
[15] recettes fiscales — Ensemble des prélèvements obligatoires (impôts et taxes) perçus par les administrations publiques.
[16] revendications sociales — Demandes émanant de groupes sociaux ou de la population concernant des améliorations des conditions de vie, des services publics ou des droits sociaux.
[17] réformes structurelles — Changements profonds et durables apportés aux institutions, aux marchés ou aux politiques publiques d'un pays, visant à améliorer son fonctionnement économique.
[18] taux d'intérêt moyen de la dette — Coût moyen des emprunts contractés par un État pour financer sa dette publique.
[19] économie informelle — Activités économiques non déclarées et non soumises aux réglementations et à la fiscalité officielles.
[20] érosion de la souveraineté budgétaire — Diminution de la capacité d'un État à décider librement de ses politiques budgétaires, souvent sous l'influence de règles supranationales ou de contraintes financières.
[21] évasion fiscale — Ensemble des pratiques illégales visant à se soustraire à l'impôt.
Les tableaux de données financières suivants ont été cités au cours des échanges du débat :
| Indicateur | Valeur estimée 2024 | Cible 2025 | Cible 2026 |
|---|---|---|---|
| Déficit public (% du PIB) | 6,1% | 4,5% | 3,0% |
| Dette publique (% du PIB) | 112% | 110% | 108% |
Legend: Prévisions de trajectoire budgétaire pour la France. Les valeurs sont des estimations basées sur les objectifs de réduction du déficit vers les normes européennes.
| Année | Dette Publique (% PIB) | Croissance PIB (%) | Ratio Dette/Croissance |
|---|---|---|---|
| 2024 | 112,0% | 1,1% | 101,8 |
| 2025 | 110,0% | 1,3% | 84,6 |
| 2026 | 108,0% | 1,5% | 72,0 |
Legend: Projection de la dette publique et de la croissance économique française (estimations Banque de France/INSEE). Ratio Dette/Croissance calculé pour illustrer la dynamique de la dette.
| Source | Estimation du Coût (Année) | Méthodologie |
|---|---|---|
| Cour des Comptes | ~80 milliards € (2023) | Évaluation du coût de la fraude fiscale et sociale |
| OECD | ~50 milliards € (2022) | Écart de perception fiscale (Tax Gap) |
Legend: Estimations des ressources potentiellement récupérables via la lutte contre la fraude et l'évasion fiscale en France. Source: Cour des Comptes et OECD.
Face-off transcripts
- ■
Ownership & Trade Secrets. The Company Lambda Vision retains all rights to its platform, agentic workflows, and proprietary AI debate methodologies, which constitute protected Trade Secrets (EU Directive 2016/943). Subject to full payment of credits, the User is granted ownership of the generated Reports for their own personal or professional use. Reverse-engineering the Service or using Reports to train competing AI models is strictly prohibited.
- ■
No Professional Advice. Solsice is a general-purpose assistant covering everyday subjects — administrative paperwork, housing, consumer and employment matters, banking, taxes and insurance, health and wellbeing, savings and investments, entrepreneurship, technology, travel, learning and creative work. Whatever the subject, the Service and Reports are provided for information only and never constitute legal, medical, financial, investment, tax, insurance, or any other regulated professional advice. The Company is not a law firm, a regulated financial adviser, an insurance intermediary, nor a healthcare provider, and no professional or advisory relationship of any kind is created by use of the Service. Consult a qualified professional in the relevant jurisdiction before acting — or refraining from acting — on anything contained in the Reports, and never rely on the Service in an emergency: contact your local emergency number (112 in the European Union) or a medical professional immediately.
- ■
AI-Generated Content, Sources and Viewpoints. Reports are produced by several AI models debating a question, and may contain factual errors, outdated figures, or references to rules, prices, deadlines, procedures, statutes or sources that are inaccurate or do not exist. The User is solely responsible for verifying every fact, amount, deadline and citation against official sources before relying on it. Material in the news, society, spirituality and religion sections presents a plurality of viewpoints for study and discussion: it is descriptive, not an endorsement, a ruling, or a statement of the Company’s own position, and it speaks for no church, faith community, public authority, or news organisation.
- ■
Liability & Governing Law. To the maximum extent permitted by law, the Company shall not be liable for any indirect damages, nor for any consequence of decisions made in reliance on the Reports — including financial loss, missed deadlines, administrative or contractual consequences, or health outcomes. These Terms are governed by French law. Any disputes shall be subject to the exclusive jurisdiction of the Courts of Paris, France.