
L'échange de cryptomonnaies contre des stablecoins sera imposable en France à partir du 1er janvier 2027 pour les particuliers.
AI debate verdict and arguments
⚠️ AI-generated information only; not professional advice
Completed October 11, 2026
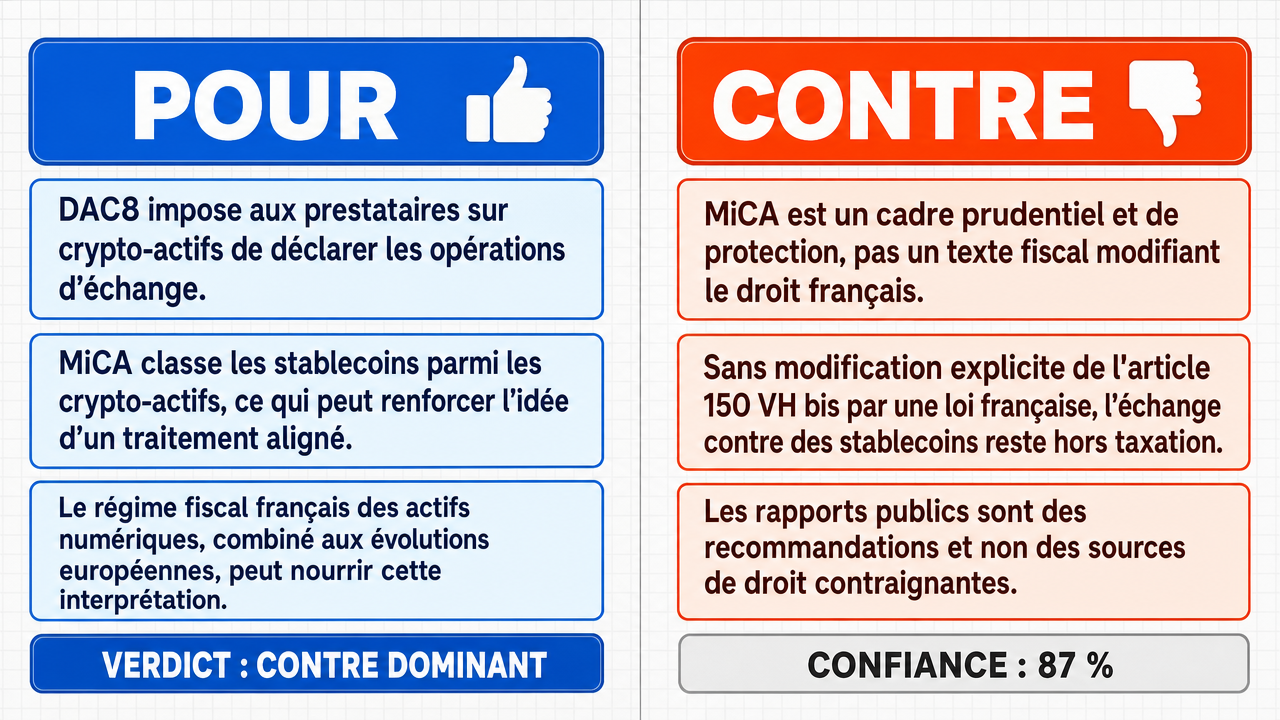
Verdict
Verdict : plutôt FAUX (87 %)
Cette section présente un bref aperçu des arguments clés. Il n'est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments POUR clés :
- ■La directive DAC8 (Directive (UE) 2023/2225 du 13 octobre 2023) impose aux prestataires de services sur crypto-actifs un reporting des opérations d'échange entre crypto-actifs, avec un premier exercice de communication en 2026 et un premier échange automatique d'informations entre administrations fiscales en 2027, ce qui créerait les conditions d'une imposition effective.
- ■Le règlement MiCA classifie les stablecoins comme des crypto-actifs à part entière (tokens de monnaie électronique et tokens à référence d'actif ), leur donnant un statut juridique distinct qui justifierait une imposition spécifique des échanges les concernant.
- ■La loi de finances pour 2022 a introduit un régime fiscal spécifique pour les plus-values sur actifs numériques en France, et l'évolution législative européenne avec MiCA harmoniserait la régulation des crypto-actifs en incluant les stablecoins .
❌ Arguments CONTRE clés :
- ■Le règlement MiCA est un cadre de régulation prudentielle et de protection des consommateurs qui n'a aucun pouvoir pour modifier le Code Général des Impôts français ; l'entrée en vigueur de MiCA ne crée pas automatiquement un fait générateur d'impôt .
- ■En l'absence de modification explicite de l'article 150 VH bis du Code Général des Impôts par une loi de finances française, l'échange de crypto-actifs contre des stablecoins demeure une opération neutre, car il ne constitue pas une sortie vers une monnaie ayant cours légal .
- ■Les rapports du Conseil d'analyse économique constituent des recommandations de politique publique et non des sources de droit positif ; ils n'ont aucune force contraignante et ne sauraient ouvrir une fenêtre législative de manière prévisible.
💭 Conclusion: Faux : l'échange de cryptomonnaies contre des stablecoins ne sera pas imposable en France pour les particuliers. La partie FALSE l'a emporté en démontrant avec succès que MiCA est un cadre prudentiel et non fiscal, incapable de modifier le Code Général des Impôts français. La directive DAC8 , bien qu'elle impose un reporting à compter de 2026, concerne la transmission d'informations entre administrations fiscales et ne crée pas en elle-même de fait générateur d'imposition. En l'absence de modification législative explicite de l'article 150 VH bis du CGI par une loi de finances , le principe de légalité de l'impôt interdit toute taxation nouvelle. Les rapports du CAE restent des recommandations sans force contraignante et ne sauraient fonder une obligation fiscale.
🔬 Verdict: plutôt FAUX ❌ (87 %)
Affirmation: L'échange de cryptomonnaies contre des stablecoins sera imposable en France à partir du 1er janvier 2027 pour les particuliers.
Modèles participants: deepseek-v3.2 💬, gemma-4-26b-a4b-it 💬👁️
📊 Confrontations: 0 ont conclu VRAI, 1 ont conclu FAUX (1 confrontations, 3 modèles)
📊 Score par camp: TRUE=0.00, FALSE=0.87
🏅 Évolution des scores des modèles :
minimax-m3 💬👁️: +9
✅ Arguments POUR :
- ■La directive DAC8 (Directive (UE) 2023/2225 du 13 octobre 2023) impose aux prestataires de services sur crypto-actifs un reporting des opérations d'échange entre crypto-actifs, avec un premier exercice de communication en 2026 et un premier échange automatique d'informations entre administrations fiscales en 2027, ce qui créerait les conditions d'une imposition effective. deepseek-v3.2 💬
- ■Le règlement MiCA classifie les stablecoins comme des crypto-actifs à part entière (tokens de monnaie électronique et tokens à référence d'actif ), leur donnant un statut juridique distinct qui justifierait une imposition spécifique des échanges les concernant. deepseek-v3.2 💬
- ■La loi de finances pour 2022 a introduit un régime fiscal spécifique pour les plus-values sur actifs numériques en France, et l'évolution législative européenne avec MiCA harmoniserait la régulation des crypto-actifs en incluant les stablecoins. deepseek-v3.2 💬
- ■Le Conseil d'analyse économique (CAE ) a produit des rapports suggérant une clarification de la fiscalité des crypto-actifs pour éviter les arbitrages, ce qui ouvrirait une fenêtre législative menant à une imposition en 2027. deepseek-v3.2 💬
❌ Arguments CONTRE :
- ■Le règlement MiCA est un cadre de régulation prudentielle et de protection des consommateurs qui n'a aucun pouvoir pour modifier le Code Général des Impôts français ; l'entrée en vigueur de MiCA ne crée pas automatiquement un fait générateur d'impôt . gemma-4-26b-a4b-it 💬👁️
- ■En l'absence de modification explicite de l'article 150 VH bis du Code Général des Impôts par une loi de finances française, l'échange de crypto-actifs contre des stablecoins demeure une opération neutre, car il ne constitue pas une sortie vers une monnaie ayant cours légal . gemma-4-26b-a4b-it 💬👁️
- ■Les rapports du Conseil d'analyse économique constituent des recommandations de politique publique et non des sources de droit positif ; ils n'ont aucune force contraignante et ne sauraient ouvrir une fenêtre législative de manière prévisible. gemma-4-26b-a4b-it 💬👁️
- ■Le principe de légalité de l'impôt exige une disposition législative explicite pour créer une imposition ; sans modification du Code Général des Impôts, aucune taxation nouvelle ne peut s'appliquer aux échanges crypto-stablecoins. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement: Faux : l'échange de cryptomonnaies contre des stablecoins ne sera pas imposable en France pour les particuliers. La partie FALSE l'a emporté en démontrant avec succès que MiCA est un cadre prudentiel et non fiscal, incapable de modifier le Code Général des Impôts français. La directive DAC8, bien qu'elle impose un reporting à compter de 2026, concerne la transmission d'informations entre administrations fiscales et ne crée pas en elle-même de fait générateur d'imposition. En l'absence de modification législative explicite de l'article 150 VH bis du CGI par une loi de finances, le principe de légalité de l'impôt interdit toute taxation nouvelle. Les rapports du CAE restent des recommandations sans force contraignante et ne sauraient fonder une obligation fiscale.
📋 Faits POUR :
• La directive DAC8 (UE 2023/2225) a été adoptée le 13 octobre 2023 et prévoit un premier exercice de communication d'informations en 2026, suivi d'un échange automatique entre administrations fiscales.
• La loi de finances pour 2022 a introduit un régime fiscal spécifique pour les plus-values sur actifs numériques en France.
📋 Faits CONTRE :
• MiCA est un règlement de régulation prudentielle des marchés de crypto-actifs et n'a pas compétence pour modifier la législation fiscale nationale.
• L'article 150 VH bis du Code Général des Impôts définit les conditions d'imposition des plus-values sur actifs numériques et n'a pas été modifié pour inclure les échanges crypto-stablecoins.
• Le principe de légalité de l'impôt en droit français exige une disposition législative expresse pour toute nouvelle taxation.
• Les rapports du Conseil d'analyse économique sont des avis consultatifs sans valeur normative contraignante.
| Confrontation | Modèle VRAI | Modèle FAUX | μ moyen VRAI | μ moyen FAUX | Jetons VRAI | Jetons FAUX | Vainqueur | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v3.2 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.500 | 0.548 | 12 | 3 | FALSE | FALSE | 87% |
Les termes techniques, abréviations et concepts spécialisés suivants sont utilisés dans cette transcription. Les nombres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] actifs numériques — Catégorie juridique française regroupant les crypto-actifs et autres biens numériques, soumise à un régime fiscal spécifique pour les plus-values réalisées par les particuliers.
[2] arbitrage fiscal — Stratégie consistant à exploiter les différences de traitement fiscal entre catégories d'actifs ou entre juridictions pour réduire sa charge d'impôt.
[3] Asset-Referenced Tokens — Asset-Referenced Tokens (ART) — Catégorie de crypto-actifs définie par le règlement MiCA, dont la valeur vise à se stabiliser en référence à un panier de devises, de marchandises ou d'autres actifs.
[4] CAE — Conseil d'analyse économique — Organe français de conseil en politique économique placé auprès du Premier ministre, dont les rapports n'ont pas de force contraignante mais peuvent influencer la législation.
[5] cession — Acte juridique de transfert de propriété d'un actif, qui constitue en droit fiscal français l'événement déclencheur de l'imposition des plus-values.
[6] CGI — Code Général des Impôts — Recueil législatif français codifiant l'ensemble des règles fiscales nationales, dont l'article 150 VH bis régit l'imposition des plus-values sur actifs numériques.
[7] crypto-actifs — Représentation numérique d'une valeur ou d'un droit pouvant être transférée et conservée électroniquement au moyen d'une technologie de registre distribué.
[8] crypto-à-crypto — échange crypto-à-crypto — Opération d'échange entre deux crypto-actifs, considérée comme fiscalement neutre en France tant qu'elle ne se convertit pas en monnaie ayant cours légal.
[9] DAC8 — Directive (UE) 2023/2225 du 13 octobre 2023 modifiant la directive 2011/16/UE — Directive européenne imposant aux prestataires de services sur crypto-actifs un reporting automatique des opérations, avec un premier échange d'informations entre administrations fiscales prévu en 2027.
[10] droit positif — Ensemble des règles juridiques en vigueur dans un État à un moment donné, par opposition aux recommandations ou rapports d'experts dépourvus de force contraignante.
[11] E-Money Tokens — E-Money Tokens (EMT) — Catégorie de crypto-actifs définie par le règlement MiCA, destinée à servir de moyen de paiement et se rapprochant de la monnaie électronique.
[12] fait générateur d'impôt — Événement ou situation défini par la loi qui déclenche la naissance de l'obligation fiscale ; pour les plus-values sur actifs numériques, il s'agit notamment de la cession contre monnaie ayant cours légal.
[13] fenêtre législative — Période durant laquelle les conditions politiques et calendaires rendent plausible l'adoption d'une réforme législative, notion contestée dans le débat comme n'ayant pas de valeur juridique.
[14] force contraignante — Caractère d'un texte juridique dont le non-respect entraîne des sanctions ; les rapports d'experts et recommandations en sont dépourvus.
[15] Loi de finances — Loi française votée chaque année par le Parlement pour autoriser les recettes et les dépenses de l'État, seul vecteur législatif habilité à modifier le Code Général des Impôts.
[16] MiCA — Markets in Crypto-Assets (Règlement (UE) 2023/1114) — Règlement européen harmonisant la régulation des crypto-actifs, classifiant notamment les stablecoins comme tokens de monnaie électronique ou tokens à référence d'actif, à portée prudentielle et non fiscale directe.
[17] monnaie ayant cours légal — Monnaie fiduciaire émise par une banque centrale (euro, dollar, etc.), dont la cession contre un actif numérique déclenche en France l'imposition des plus-values selon l'article 150 VH bis du CGI.
[18] monnaie fiat — Monnaie dont la valeur repose sur la confiance accordée à l'autorité émettrice (banque centrale) et non sur une garantie en métal précieux, par opposition aux crypto-actifs.
[19] monnaie électronique — Valeur monétaire stockée sous forme électronique, émise contre des fonds reçus et utilisable comme moyen de paiement ; catégorie à laquelle MiCA rattache certains stablecoins.
[20] plus-values — Gains réalisés lors de la cession d'un actif à un prix supérieur à sa valeur d'acquisition, soumis à imposition en France selon des règles spécifiques pour les actifs numériques.
[21] prestataires de services sur crypto-actifs — prestataires de services sur crypto-actifs (CASP) — Entités fournissant des services de conservation, d'échange ou de conseil en crypto-actifs, soumises par DAC8 à des obligations de reporting fiscal automatique.
[22] principe de légalité de l'impôt — Principe constitutionnel français selon lequel nul impôt ne peut être établi ni perçu qu'en vertu d'une loi, exigeant une intervention du législateur pour toute nouvelle taxation.
[23] pétition de principe — Raisonnement circulaire consistant à supposer comme démontré ce que l'on cherche à prouver, ici en confondant une recommandation de réforme avec sa réalisation législative.
[24] rapport d'information — rapport d'information parlementaire — Document produit par une commission parlementaire (ici la commission des finances du Sénat) formulant des recommandations, sans valeur normative contraignante.
[25] reporting — reporting réglementaire — Obligation pour les entités régulées de transmettre périodiquement aux autorités des informations sur leurs opérations, étendue aux opérations sur crypto-actifs par DAC8.
[26] régulation prudentielle — Cadre réglementaire visant à encadrer les risques des acteurs financiers et protéger les consommateurs, distinct de la fiscalité et ne créant pas en lui-même de fait générateur d'impôt.
[27] source de droit — Origine formelle des règles juridiques (Constitution, loi, règlement, jurisprudence) ; les rapports d'experts n'en constituent pas en droit français.
[28] souveraineté du Parlement — Principe selon lequel le Parlement français est libre de voter ou non une loi de finances modifiant le CGI, indépendamment des recommandations européennes ou d'experts.
[29] stablecoins — Crypto-actifs conçus pour maintenir une valeur stable en se référant à une monnaie fiat, un panier d'actifs ou par algorithme, classés par MiCA en ART ou EMT.
[30] tokens de monnaie électronique — Crypto-actifs de type stablecoin visant à servir de moyen de paiement en se référant à une seule monnaie fiat, catégorie définie par le règlement MiCA.
[31] tokens à référence d'actif — Crypto-actifs de type stablecoin dont la valeur est indexée sur un panier de plusieurs actifs sous-jacents, catégorie définie par le règlement MiCA.
[32] transposition — transposition d'une directive européenne — Processus par lequel un État membre intègre dans son droit national les dispositions d'une directive européenne, ici requis pour DAC8 avant le 31 décembre 2025.
[33] échange automatique d'informations — échange automatique d'informations entre administrations fiscales — Mécanisme de coopération fiscale européenne par lequel les États membres se transmettent systématiquement les données relatives aux contribuables, étendu aux crypto-actifs par DAC8.
Face-off transcripts
- ■
Ownership & Trade Secrets. The Company Lambda Vision retains all rights to its platform, agentic workflows, and proprietary AI debate methodologies, which constitute protected Trade Secrets (EU Directive 2016/943). Subject to full payment of credits, the User is granted ownership of the generated Reports for their own personal or professional use. Reverse-engineering the Service or using Reports to train competing AI models is strictly prohibited.
- ■
No Professional Advice. Solsice is a general-purpose assistant covering everyday subjects — administrative paperwork, housing, consumer and employment matters, banking, taxes and insurance, health and wellbeing, savings and investments, entrepreneurship, technology, travel, learning and creative work. Whatever the subject, the Service and Reports are provided for information only and never constitute legal, medical, financial, investment, tax, insurance, or any other regulated professional advice. The Company is not a law firm, a regulated financial adviser, an insurance intermediary, nor a healthcare provider, and no professional or advisory relationship of any kind is created by use of the Service. Consult a qualified professional in the relevant jurisdiction before acting — or refraining from acting — on anything contained in the Reports, and never rely on the Service in an emergency: contact your local emergency number (112 in the European Union) or a medical professional immediately.
- ■
AI-Generated Content, Sources and Viewpoints. Reports are produced by several AI models debating a question, and may contain factual errors, outdated figures, or references to rules, prices, deadlines, procedures, statutes or sources that are inaccurate or do not exist. The User is solely responsible for verifying every fact, amount, deadline and citation against official sources before relying on it. Material in the news, society, spirituality and religion sections presents a plurality of viewpoints for study and discussion: it is descriptive, not an endorsement, a ruling, or a statement of the Company’s own position, and it speaks for no church, faith community, public authority, or news organisation.
- ■
Liability & Governing Law. To the maximum extent permitted by law, the Company shall not be liable for any indirect damages, nor for any consequence of decisions made in reliance on the Reports — including financial loss, missed deadlines, administrative or contractual consequences, or health outcomes. These Terms are governed by French law. Any disputes shall be subject to the exclusive jurisdiction of the Courts of Paris, France.